
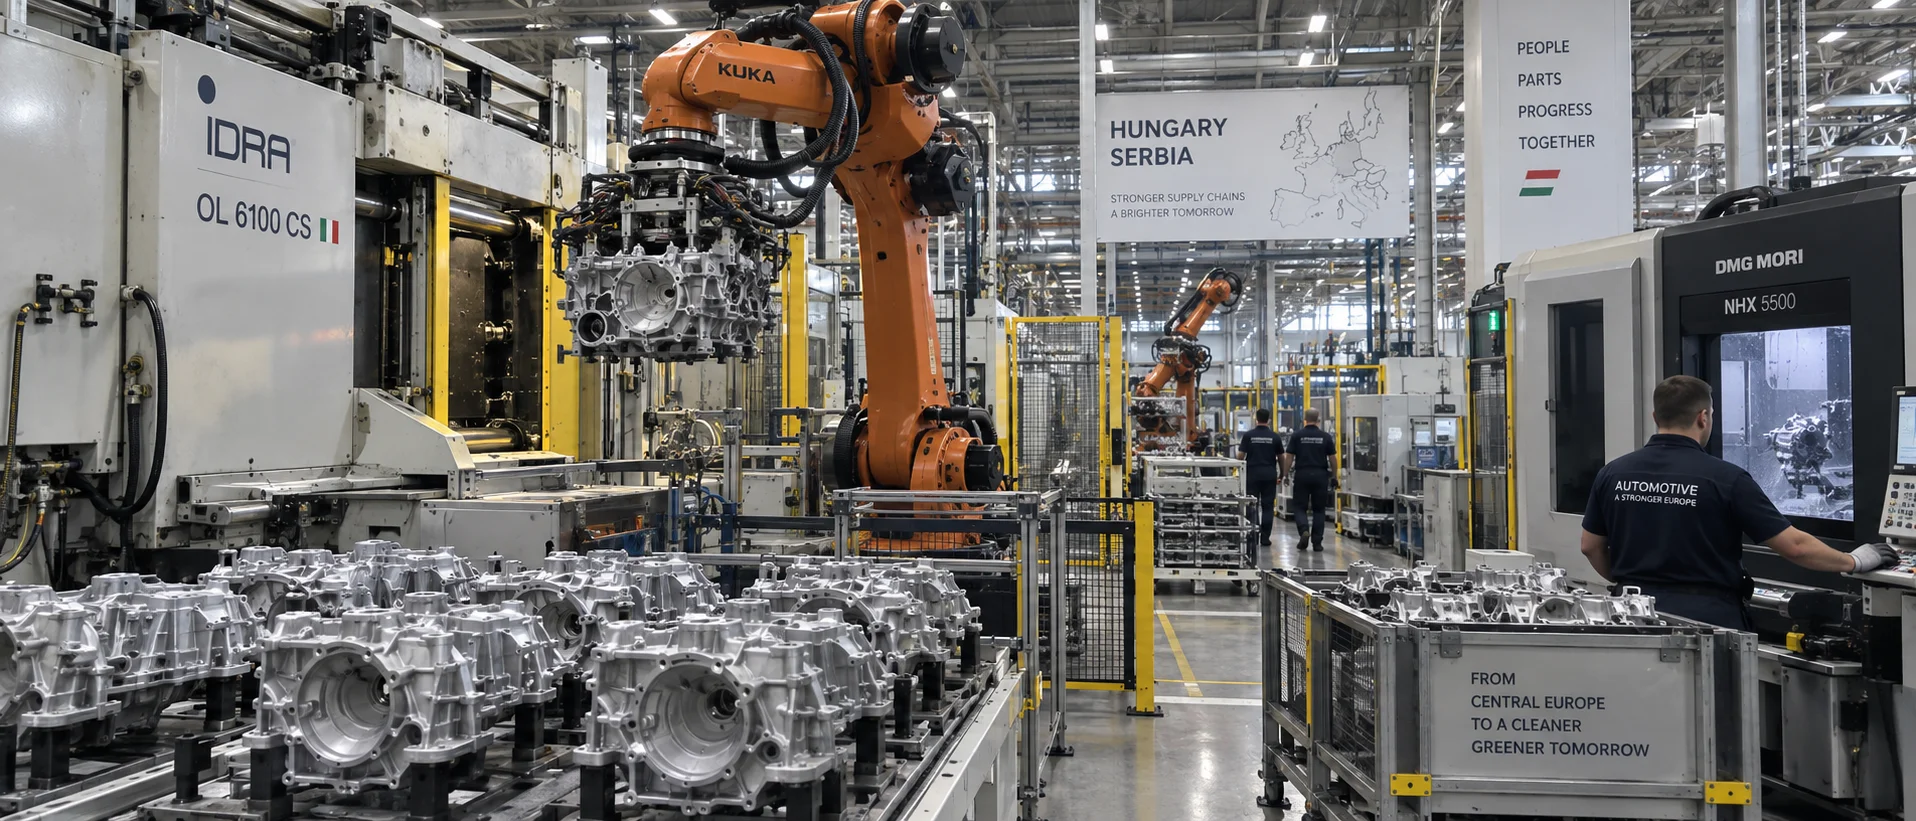
匈牙利和塞尔维亚,正在成为欧洲汽车供应链里两个越来越值得盯的中东欧节点。不过这两个国家的底子并不一样:匈牙利已经长出了一套成熟的 OEM 和 Tier-1 供应体系,深度嵌在德国和欧盟的汽车产业链里;塞尔维亚则主要靠国际投资,一步步把汽车零部件的制造能力做大。
对压铸行业来说,真正该关注的,其实不是这两国新增了多少制造项目,而是这些项目正在催生什么样的铝合金零部件、铸造、压铸和机加工需求——以及这些需求里,有多少正在从进口走向本地化。
这个问题的答案,比一张投资清单要有价值得多。
匈牙利:把新能源焊进一条成熟的老链
匈牙利的汽车产业不是这几年才冒出来的。
Audi、Mercedes-Benz、Suzuki 和 BMW 等整车企业已经在当地形成生产布局,Bosch、ZF、Magna、BorgWarner 这些国际 Tier-1 供应商也在匈牙利设了生产或研发业务。匈牙利投资促进局(HIPA)2026 年的行业资料显示,匈牙利拥有 700 多家汽车相关企业,其中约 70 家是 Tier-1 供应商;2024 年,匈牙利生产了约 43.7 万辆整车和约 200 万台发动机。汽车产业早就是当地制造业里的一块大头。
在这一层底子上,新能源正在叠加新的供应链需求。这几年,电动车、电池、电驱系统、汽车电子以及相关零部件的投资不断涌入匈牙利,让原本的汽车产业链开始长出新的产品类别和供应商需求。MERICS 与 Rhodium Group 的数据显示,2025 年中国对欧洲(EU+UK)的直接投资达到 168 亿欧元,其中匈牙利吸引了约 39 亿欧元,继续位居欧洲首位;同期,中国企业在欧洲汽车领域的投资约 76 亿欧元,其中 93% 集中在新能源汽车供应链。
这些投资并不代表匈牙利的传统汽车产业正在被新能源取代——更准确的说法是,原有供应链正在增加新的产品和新的供应商需求。
对压铸行业来说,值得盯的具体品类包括电驱壳体、电控壳体、热管理零部件、结构件,以及各类铝合金功能件。随着这些产品进入当地生产体系,对铝合金铸件、压铸、机加工以及后续装配能力的需求,也会跟着被拉起来。
塞尔维亚:铸造的底子有了,压铸还要再等等
和匈牙利相比,塞尔维亚的汽车产业基础和结构是另一回事。
塞尔维亚发展署(RAS)的资料显示,当地汽车产业已经形成了以汽车零部件为核心的制造体系,产品覆盖轮胎、线束、雨刷系统、金属零部件以及发动机相关产品;Bosch、Continental、ZF、Brose、Magna 等国际企业也已经在当地开展生产或相关业务。
铸造产业也已经开始直接进入当地汽车供应链。RAS 资料显示,Meita、Minth 等中国企业在塞尔维亚建设了大型汽车零部件铸造工厂,让铸造和机加工能力成了当地汽车制造体系的一部分。
这里必须区分两个概念:铸造和压铸。目前公开资料能证明塞尔维亚存在汽车铸造产业,但不能光凭这些资料就推导出当地已经形成大规模高压压铸产业。所以更准确的判断是:塞尔维亚已经具备汽车铸造及相关加工的基础,当地的压铸市场和压铸供应链,还有待继续观察。
与此同时,ZF 在潘切沃布局了电驱生产和研发业务,Bosch 在佩钦齐生产汽车雨刷系统,其他国际供应商也在持续扩大当地业务。这些投资正在把塞尔维亚的汽车零部件产业,往一个更完整的制造体系上推。
还有一点不能忽略:塞尔维亚目前是欧盟候选国,还不是欧盟成员国。这意味着它面向欧洲市场的制造和跨境供应链条件,和匈牙利这样的 EU 成员国并不完全相同——制度通道的差异,会在具体的关税、标准和清关环节上体现出来。
汽车厂多了,不等于压铸订单多了
对匈牙利和塞尔维亚来说,汽车产业是压铸和铝合金铸件需求的重要来源之一,但汽车产业规模扩大,并不等于压铸需求一定同步增长。
从实际供应链看,真正需要顺着去观察的是这条链条:
OEM → Tier-1 → 铸造/压铸 → 后处理/机加工 → 表面处理或检测 → 装配
不同产品用的材料和工艺并不一样。同样是铝合金零部件,可能走高压压铸、低压铸造,也可能走重力铸造。所以判断一个地区的压铸机会,不能简单地拿汽车产量或者汽车工厂数量去线性推导。
更值得研究的,是具体产品和供应链结构。比如:铝合金动力系统壳体、电机及电控壳体、热管理相关零部件、铝合金结构件、支架及功能性铝合金零部件、铸造/压铸之后还要进一步机加工的件,以及与这些产品配套的模具、检测和装配能力。
换句话说,对压铸企业而言,真正要搞清楚的是四件事:哪些产品正在当地生产、哪些产品正在增加、哪些工序已经本地化、哪些供应链环节仍然存在缺口。
下一轮机会不在 Giga Casting,而在那些壳体
新能源汽车正在改写铝合金零部件的产品结构。电池、电机、电控、热管理和轻量化结构件,都可能增加铝合金零部件的使用;而这些产品又往往牵扯到压铸、机加工、检测、表面处理和装配等多个供应链环节。
正因如此,中东欧的压铸机会不能被简单读成“下一轮 Giga Casting”。
Giga Casting 主要解决的是大型结构件的一体化制造问题,而中东欧当前更值得关注的需求其实要广得多:既包括传统汽车供应链里的铝合金动力系统零部件,也包括新能源带来的电驱、电控、热管理和结构件需求。与其只盯着大型一体化压铸项目,不如同时观察现有 OEM 和 Tier-1 供应链里的铝合金零部件和加工配套需求。
对供应商来说,真正重要的不是某个地区有没有冒出一个大型压铸项目,而是当地有没有形成持续、稳定、并具有一定规模的产品需求。
两个节点,两种阶段
| 维度 | 匈牙利 | 塞尔维亚 | 内核 |
|---|---|---|---|
| EU 身份 | 欧盟成员国 | 欧盟候选国 | 一个在门内,一个还在门外 |
| 汽车产业基础 | 成熟的 OEM 及 Tier-1 体系 | 国际零部件投资持续增加 | 一个已成型,一个在建 |
| OEM 布局 | Audi、Mercedes-Benz、BMW、Suzuki 等 | 以汽车零部件制造为主 | 一个有整车,一个专零部件 |
| Tier-1 体系 | 国际 Tier-1 供应商较为集中 | 国际 Tier-1 持续进入和扩张 | 一个聚集,一个涌入 |
| 铸造/压铸需求 | 来自成熟汽车及新能源供应链 | 来自零部件扩张及已有铸造产业 | 一个在升级,一个在补课 |
| 新能源方向 | 电池、EV、电驱及汽车电子投资明显 | 电驱及新能源零部件持续增加 | 一个全面,一个起步 |
| 供应链特点 | 深度融入德国及欧盟汽车供应链 | 面向欧洲市场的制造能力持续发展 | 一个已经嵌入,一个正在接入 |
两国的共同点,是都在承接欧洲汽车供应链的区域化布局;但它们所处的阶段并不完全一样。匈牙利已经拥有较完整的汽车产业基础,新能源投资是在原有供应链上做进一步扩展;塞尔维亚则更多体现为国际汽车零部件企业持续进入、制造能力扩大,以及铸造、机加工等环节的逐步发展。
这意味着,对压铸企业来说,两国都值得关注,但关注的重点不同:匈牙利更适合从成熟 OEM 和 Tier-1 体系里的具体产品需求去找机会;塞尔维亚则需要持续观察新增的汽车项目、铸造项目,以及相关供应链如何一步步成型。
对中国压铸企业:机会不只来自中国企业投资
中国企业在欧洲的布局,是这一轮供应链变化的一部分,但不是全部。
从欧洲汽车产业的发展看,未来很可能长期并存两种供应链模式:一种是欧洲本地生产加本地采购;另一种是欧洲工厂加中国供应链跨境供应。对中国压铸企业来说,第二种模式依然有现实意义——尤其是那些已经具备欧洲客户经验、能理解欧洲质量和商务要求、并能配合欧洲客户做现场沟通和技术支持的中国供应商,中国制造能力仍然可以成为欧洲供应链的一部分。
同时,随着欧洲本地化生产不断增加,一部分产品也可能逐步转向欧洲本地采购。所以一个具体产品最终走哪种供应模式,仍然取决于产品特性、客户认证、物流成本、交付要求,以及当地供应链的成熟度。
换句话说,中国供应链和欧洲本地供应链,并不一定是简单的替代关系——两者在不同产品、不同项目里,可能长期并存。
从压铸行业的角度去看匈牙利和塞尔维亚,与其数当地有多少家工厂、多少台压铸机,不如去追几个更具体的问题:OEM 在哪里、Tier-1 在哪里、哪些铝合金零部件正在增加、哪些产品已经实现本地采购、哪些产品仍然依赖德国、中国或其他供应市场。这些问题,比单纯统计一个国家的汽车产量或者投资金额,更能帮压铸企业看清真实的市场机会。
匈牙利的特点是,成熟汽车供应链与新能源投资正在形成新的产品需求;塞尔维亚的特点是,汽车零部件产业持续扩张,铸造和机加工等制造环节正在不断完善。所以中东欧真正值得关注的,可能不是“下一个 Giga Casting 基地”,而是欧洲汽车供应链区域化过程中不断冒出来的产品需求、制造能力和供应链缺口。
工厂在哪里,只是第一步。真正的机会,在于供应链在哪里需要新的连接。
数据来源:匈牙利投资促进局(HIPA)行业资料、MERICS 与 Rhodium Group 中欧投资数据、塞尔维亚发展署(RAS)行业资料。部分数据为行业量级估算。