
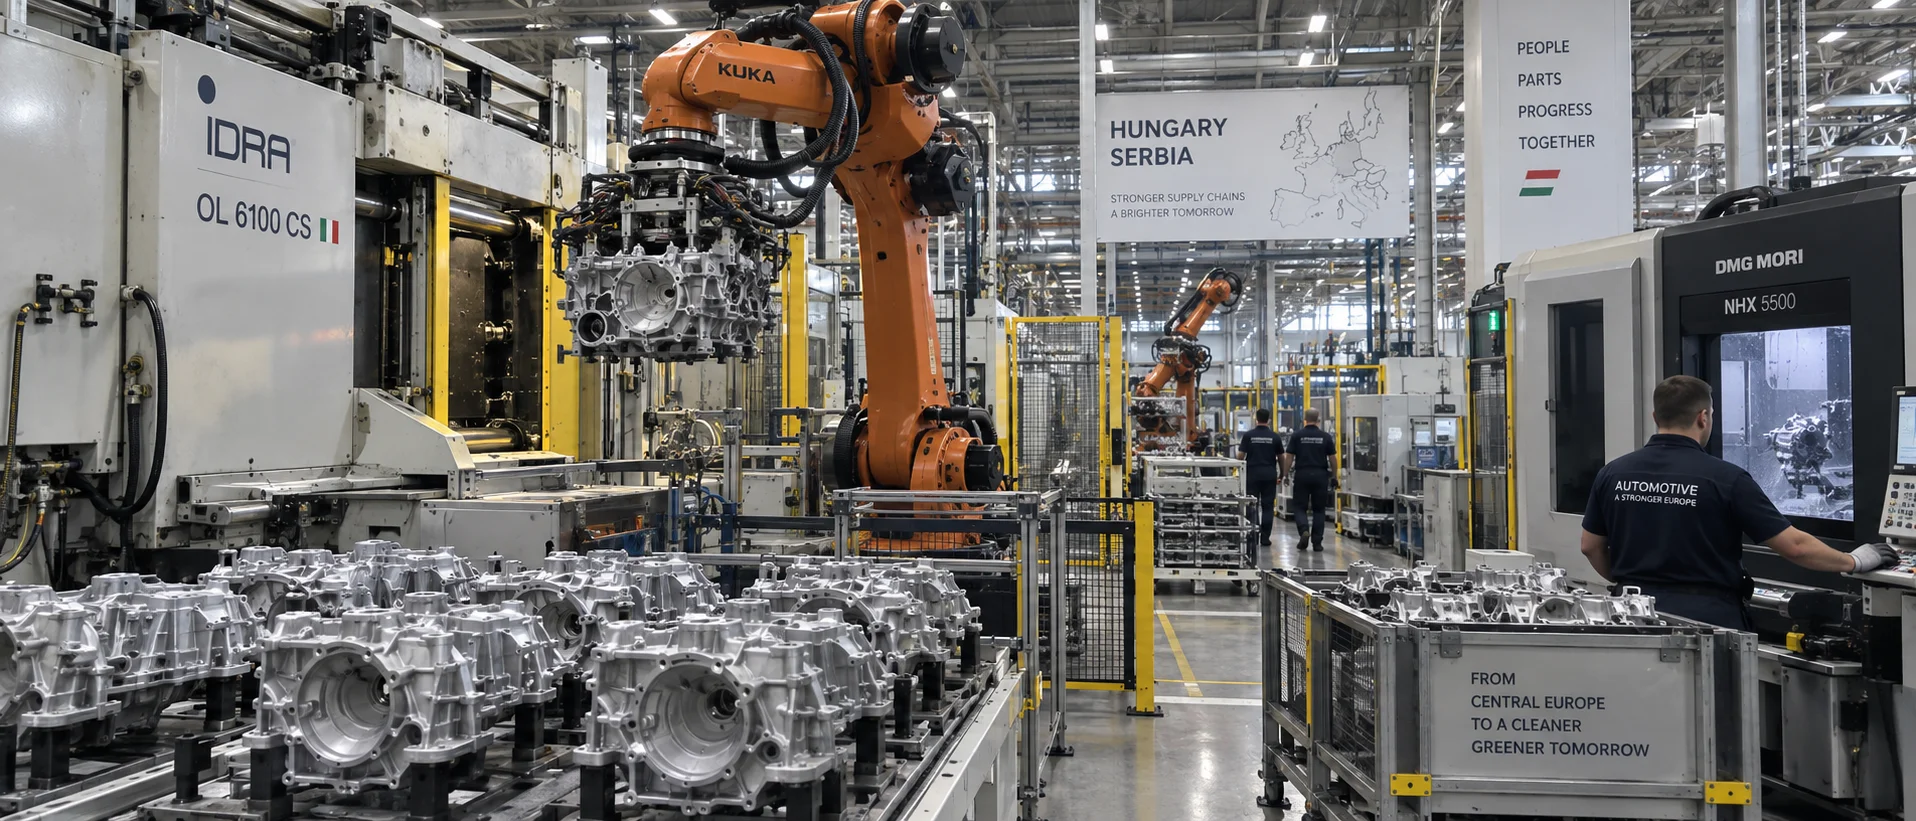
Ungarn und Serbien entwickeln sich zu zwei mittel- und osteuropäischen Knoten der europäischen Automobil-Lieferkette, die zunehmend Beachtung verdienen. Doch die beiden Länder starten nicht von derselben Basis. Ungarn hat bereits ein reifes OEM- und Tier-1-Zuliefersystem ausgebildet, das tief in die deutsche und die EU-Automobilkette eingebettet ist. Serbien hingegen hat seine Fertigungskompetenz für Automobilteile vor allem über internationale Investitionen Schritt für Schritt aufgebaut.
Für die Druckgussbranche ist nicht entscheidend, wie viele neue Fertigungsprojekte diese beiden Länder hinzugewonnen haben, sondern welche Nachfrage nach Aluminiumteilen, Gießen, Druckguss und Zerspanung diese Projekte erzeugen — und wie viel dieser Nachfrage sich gerade von Importen hin zur Lokalisierung verschiebt.
Die Antwort auf diese Frage ist weit mehr wert als eine Investitionsliste.
Ungarn: neue Energie an eine reife alte Kette anschweißen
Ungarns Automobilindustrie ist nicht erst in den letzten Jahren entstanden.
Audi, Mercedes-Benz, Suzuki und BMW haben dort bereits Produktionsstrukturen aufgebaut, und internationale Tier-1-Zulieferer wie Bosch, ZF, Magna und BorgWarner betreiben in Ungarn Produktions- oder Entwicklungsaktivitäten. Branchendaten der Ungarischen Agentur für Investitionsförderung (HIPA) für 2026 zeigen, dass Ungarn mehr als 700 automobilbezogene Unternehmen beherbergt, davon rund 70 Tier-1-Zulieferer; 2024 produzierte das Land rund 437.000 Fahrzeuge und etwa 2 Millionen Motoren. Die Automobilindustrie ist seit Langem ein tragender Pfeiler der lokalen Fertigung.
Auf dieses Fundament schichtet die Elektromobilität nun neue Lieferketten-Nachfrage. In den letzten Jahren flossen Investitionen in Elektrofahrzeuge, Batterien, E-Antriebe, Automobilelektronik und zugehörige Komponenten kontinuierlich nach Ungarn, sodass die bestehende Automobilkette neue Produktkategorien und neue Zulieferanforderungen ausbildet. Daten von MERICS und der Rhodium Group zeigen, dass Chinas Direktinvestitionen in Europa (EU plus UK) 2025 16,8 Mrd. € erreichten, wovon Ungarn rund 3,9 Mrd. € anzog und damit erneut an erster Stelle in Europa stand; im selben Zeitraum beliefen sich die chinesischen Investitionen in Europas Automobilsektor auf rund 7,6 Mrd. €, wovon 93 % auf die Lieferkette der Elektromobilität entfielen.
Das bedeutet nicht, dass Ungarns traditionelle Automobilindustrie durch die Elektromobilität ersetzt wird. Die treffendere Beschreibung lautet: Die bestehende Lieferkette fügt neue Produkte und neue Zulieferanforderungen hinzu.
Für den Druckguss sind die konkret zu beobachtenden Produktkategorien E-Antriebsgehäuse, Gehäuse der elektronischen Steuerung, Thermomanagement-Komponenten, Strukturteile sowie die verschiedenen Aluminium-Funktionsbauteile. Sobald diese Produkte in das lokale Produktionssystem eintreten, wird die Nachfrage nach Aluminium-Gussteilen, Druckguss, Zerspanung und nachgelagerter Montagefähigkeit mitgezogen.
Serbien: das Gießfundament ist da, aber der Druckguss braucht noch Zeit
Im Vergleich zu Ungarn sind Serbiens Automobilbasis und -struktur eine andere Sache.
Daten der Entwicklungsagentur Serbiens (RAS) zeigen, dass die Automobilindustrie des Landes bereits ein auf Automobilteile zentriertes Fertigungssystem ausgebildet hat, das Reifen, Kabelbäume, Wischeranlagen, Metallteile und motorbezogene Produkte abdeckt; internationale Unternehmen wie Bosch, Continental, ZF, Brose und Magna betreiben dort ebenfalls bereits Produktion oder verwandte Geschäfte.
Auch die Gießerei ist inzwischen direkt in die lokale Automobil-Lieferkette eingetreten. RAS-Daten zeigen, dass chinesische Unternehmen wie Meita und Minth große Gießwerke für Automobilteile in Serbien errichtet haben und Gieß- und Zerspanungskompetenz so zu einem Teil des lokalen Fahrzeugfertigungssystems machen.
Hier ist es unerlässlich, zwei Begriffe zu trennen: Gießen und Druckguss. Öffentlich verfügbare Daten können belegen, dass Serbien über eine Automobil-Gießindustrie verfügt; daraus allein lässt sich jedoch nicht ableiten, dass das Land bereits eine großmaßstäbliche Druckguss-Industrie ausgebildet hat. Das treffendere Urteil lautet: Serbien besitzt bereits ein Fundament im Automobilguss und in der zugehörigen Bearbeitung, während sein Druckguss-Markt und seine Druckguss-Lieferkette noch weiter beobachtet werden müssen.
Gleichzeitig hat ZF in Pancevo E-Antriebsproduktion und -entwicklung angesiedelt, Bosch produziert in Pecinci Wischeranlagen, und weitere internationale Zulieferer bauen ihr lokales Geschäft kontinuierlich aus. Diese Investitionen treiben Serbiens Automobilteile-Industrie in Richtung eines vollständigeren Fertigungssystems.
Ein weiterer Punkt darf nicht übersehen werden: Serbien ist derzeit EU-Beitrittskandidat und noch kein Mitgliedstaat. Das bedeutet, dass seine Fertigungs- und grenzüberschreitenden Lieferketten-Bedingungen für den europäischen Markt nicht identisch sind mit denen eines EU-Mitglieds wie Ungarn — der Unterschied in den institutionellen Kanälen zeigt sich in konkreten Fragen von Zöllen, Normen und Zollabfertigung.
Mehr Autowerke bedeuten nicht mehr Druckguss-Aufträge
Für Ungarn und Serbien ist die Automobilindustrie eine der wichtigsten Quellen der Nachfrage nach Druckguss und Aluminium-Gussteilen. Aber eine wachsende Automobilindustrie bedeutet nicht, dass die Druckguss-Nachfrage im Gleichschritt wächst.
In der tatsächlichen Lieferkette ist dies die Kette, der man wirklich folgen muss:
OEM → Tier-1 → Gießen / Druckguss → Nachbearbeitung / Zerspanung → Oberflächenbehandlung oder Prüfung → Montage
Verschiedene Produkte verwenden verschiedene Werkstoffe und Verfahren. Dieselbe Aluminiumkomponente kann je nach Beschaffenheit über Druckguss, Niederdruckguss oder Schwerkraftguss laufen. Man kann die Druckguss-Chance einer Region also nicht linear aus der Fahrzeugproduktion oder der Zahl der Autowerke ableiten.
Genauer zu untersuchen sind die konkreten Produkte und die Lieferketten-Struktur: Aluminium-Gehäuse für den Antriebsstrang, Motor- und Steuerungsgehäuse, Thermomanagement-Komponenten, Aluminium-Strukturteile, Halter und funktionale Aluminiumteile, Teile, die nach dem Gießen oder Druckguss noch weiter zerspant werden müssen, sowie die dazu passende Werkzeug-, Prüf- und Montagekompetenz.
Anders gesagt: Für ein Druckguss-Unternehmen gilt es, vier Dinge zu klären — welche Produkte werden lokal gefertigt, welche Produkte wachsen, welche Prozesse sind bereits lokalisiert und welche Lieferkettenglieder weisen noch Lücken auf.
Die nächste Chance ist nicht Giga Casting, sondern diese Gehäuse
Elektrofahrzeuge schreiben die Produktstruktur der Aluminiumkomponenten neu. Batterien, Motoren, elektronische Steuerung, Thermomanagement und Leichtbau-Strukturteile erhöhen tendenziell den Einsatz von Aluminiumkomponenten, und diese Produkte ziehen wiederum mehrere Lieferkettenglieder nach sich — Druckguss, Zerspanung, Prüfung, Oberflächenbehandlung und Montage.
Genau deshalb lässt sich die mittel- und osteuropäische Druckguss-Chance nicht einfach als „das nächste Giga Casting“ lesen.
Giga Casting löst vor allem die integrierte Fertigung großer Strukturteile, während die derzeit in Mittel- und Osteuropa zu beobachtende Nachfrage weit breiter ist: Sie umfasst die Aluminium-Antriebsstrang-Komponenten innerhalb der traditionellen Automobil-Lieferkette ebenso wie die durch die Elektromobilität entstehende Nachfrage nach E-Antriebs-, Steuerungs-, Thermomanagement- und Strukturteilen. Statt den Blick nur auf große Integrationsguss-Projekte zu richten, ist es sinnvoller, zugleich die Aluminiumkomponenten- und Zerspanungs-Nachfrage innerhalb der bestehenden OEM- und Tier-1-Lieferketten zu beobachten.
Für einen Zulieferer zählt nicht, ob eine Region ein einzelnes großes Druckguss-Projekt hervorgebracht hat, sondern ob sich dort eine anhaltende, stabile und halbwegs skalierte Produktnachfrage gebildet hat.
Zwei Knoten, zwei Stadien
| Dimension | Ungarn | Serbien | Was dahintersteckt |
|---|---|---|---|
| EU-Status | EU-Mitgliedstaat | EU-Beitrittskandidat | Der eine ist in der Tür, der andere noch davor |
| Automobilbasis | Reifes OEM- und Tier-1-System | Internationale Teileinvestitionen steigen weiter | Das eine ist geformt, das andere formt sich |
| OEM-Präsenz | Audi, Mercedes-Benz, BMW, Suzuki u. a. | Auf Teilefertigung zentriert | Das eine baut ganze Fahrzeuge, das andere spezialisiert sich auf Teile |
| Tier-1-System | Internationale Tier-1-Zulieferer vergleichsweise konzentriert | Internationale Tier-1 treten ein und expandieren | Das eine ballt sich, das andere strömt hinein |
| Gieß-/Druckguss-Nachfrage | Aus reifen Automobil- und Elektromobilitäts-Ketten | Aus Teile-Expansion und bestehender Gießindustrie | Das eine wertet auf, das andere holt auf |
| Elektromobilitäts-Richtung | Batterie-, EV-, E-Antriebs- und Automobilelektronik-Investitionen deutlich | E-Antriebs- und Elektromobilitäts-Teile nehmen weiter zu | Das eine ist vollumfänglich, das andere startet |
| Lieferketten-Charakter | Tief in deutsche und EU-Automobilketten integriert | Fertigungskompetenz für den europäischen Markt entwickelt sich weiter | Das eine ist bereits eingebettet, das andere verbindet sich erst |
Beide Länder teilen eine Gemeinsamkeit: Beide nehmen die regionalisierte Gliederung der europäischen Automobil-Lieferkette auf. Doch die Stadien, in denen sie sich befinden, sind nicht ganz dieselben. Ungarn verfügt bereits über eine ziemlich vollständige Automobil-Industriebasis, und seine Elektromobilitäts-Investitionen sind eine weitere Ausdehnung einer bestehenden Lieferkette; Serbien zeigt sich dagegen stärker durch den kontinuierlichen Eintritt internationaler Automobilteile-Unternehmen, die Ausweitung der Fertigungskompetenz und die schrittweise Entwicklung von Gießen, Zerspanung und anderen Gliedern.
Das bedeutet: Beide Länder verdienen die Aufmerksamkeit von Druckguss-Unternehmen, aber mit unterschiedlichem Schwerpunkt — in Ungarn ist es sinnvoller, nach Chancen in der konkreten Produktnachfrage eines reifen OEM- und Tier-1-Systems zu suchen; in Serbien gilt es, neue Automobilprojekte, Gießprojekte und die schrittweise Formierung der zugehörigen Lieferkette weiter zu beobachten.
Für chinesische Druckgießer: Die Chance liegt nicht nur in chinesischen Investitionen
Die Präsenz, die chinesische Unternehmen in Europa aufbauen, ist ein Teil dieser Lieferketten-Veränderung, aber nicht das Ganze.
Mit Blick auf die Entwicklung der europäischen Automobilindustrie werden langfristig wahrscheinlich zwei Lieferketten-Modelle nebeneinander bestehen: das eine ist europäische Lokalproduktion plus lokale Beschaffung; das andere sind europäische Werke plus grenzüberschreitende Belieferung aus einer chinesischen Lieferkette. Für chinesische Druckguss-Unternehmen hat das zweite Modell weiterhin reale Bedeutung — insbesondere für jene chinesischen Zulieferer, die bereits über europäische Kundenerfahrung verfügen, europäische Qualitäts- und Geschäftsanforderungen verstehen und mit europäischen Kunden bei Vor-Ort-Kommunikation und technischem Support zusammenarbeiten können. Chinesische Fertigungskompetenz kann weiterhin Teil der europäischen Lieferkette sein.
Zugleich können einige Produkte mit zunehmender europäischer Lokalproduktion schrittweise auf lokale Beschaffung in Europa übergehen. Welches Liefermodell ein konkretes Produkt letztlich nimmt, hängt daher weiterhin von seinen Eigenschaften, der Kundenzertifizierung, den Logistikkosten, den Lieferanforderungen und der Reife der lokalen Lieferkette ab.
Anders gesagt: Die chinesische Lieferkette und die europäische Lokallieferkette sind nicht unbedingt einfache Substitute füreinander — bei verschiedenen Produkten und Projekten können beide langfristig nebeneinander bestehen.
Wer Ungarn und Serbien aus Sicht der Druckgussbranche betrachtet, sollte statt der Zahl der Werke oder Druckgussmaschinen ein paar konkreteren Fragen nachgehen: Wo sind die OEMs, wo sind die Tier-1, welche Aluminiumkomponenten wachsen, welche Produkte werden bereits lokal beschafft und welche Produkte hängen weiterhin von Deutschland, China oder anderen Liefermärkten ab. Diese Fragen sagen einem Druckguss-Unternehmen weit mehr über die reale Marktchance als das bloße Zusammenrechnen der Fahrzeugproduktion oder der Investitionssummen eines Landes.
Ungarns Merkmal ist, dass eine reife Automobil-Lieferkette und Elektromobilitäts-Investitionen neue Produktnachfrage formen; Serbiens Merkmal ist, dass die Automobilteile-Industrie weiter expandiert, während Gieß- und Zerspanungs-Glieder weiter reifen. Was Mittel- und Osteuropa also wirklich zu beobachten lohnt, ist wohl nicht „die nächste Giga-Casting-Basis“, sondern die Produktnachfrage, Fertigungskompetenz und Lieferketten-Lücken, die mit der Regionalisierung der europäischen Automobil-Lieferkette immer wieder an die Oberfläche treten.
Wo die Werke stehen, ist nur der erste Schritt. Die eigentliche Chance liegt darin, wo die Lieferkette neue Verbindungen braucht.
Datenquellen: Branchendaten der Ungarischen Agentur für Investitionsförderung (HIPA), Investitionsdaten von MERICS und der Rhodium Group zu China–Europa sowie Branchendaten der Entwicklungsagentur Serbiens (RAS). Einige Zahlen sind branchenübliche Größenschätzungen.