
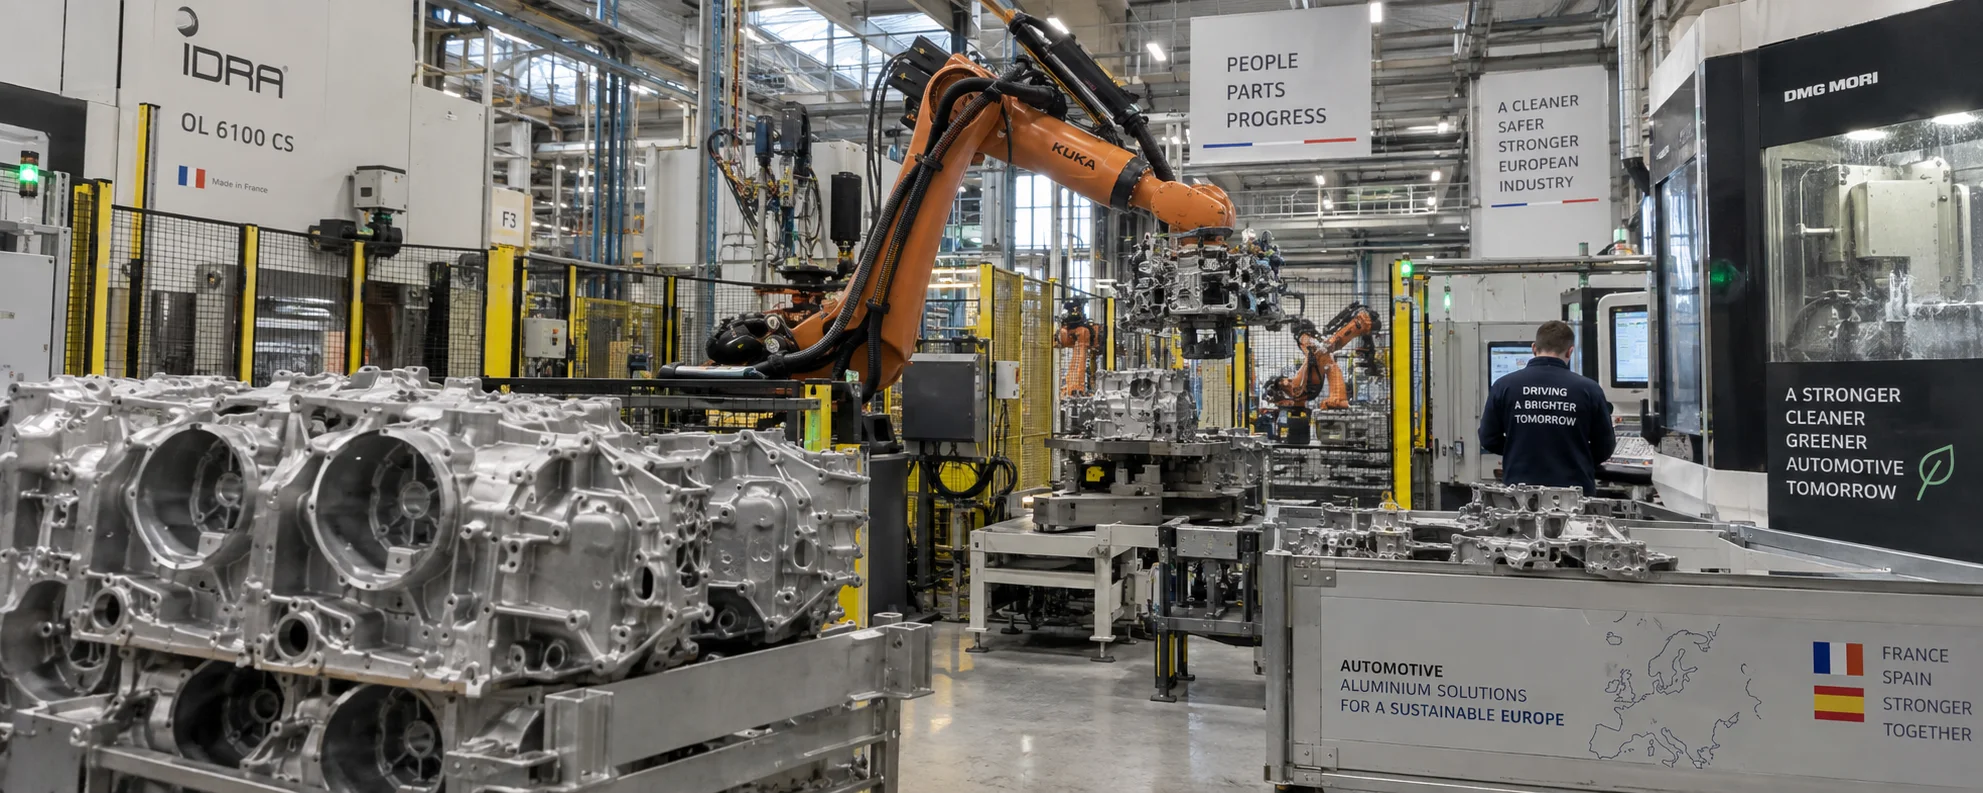
如果说波兰、捷克、匈牙利这些中东欧国家代表的是欧洲制造业新增和扩张的方向,那么法国和西班牙代表的,是另一种变化:传统的西欧制造基地,如何在新能源汽车、成本变化和供应链区域化中重新找到自己的位置。
法国和西班牙都是欧洲重要的汽车生产国。两国都有成熟的整车制造体系、汽车零部件产业和工业基础,也长期参与德国及整个欧洲的汽车供应链。ACEA 数据显示,2025 年德国仍是欧盟最大的汽车生产国,西班牙、捷克、法国和斯洛伐克位居其后——也就是说,这两个国家并没有退出欧洲汽车制造体系。
真正在变的,是另一件事:传统制造优势,正在和新的产品结构、能源条件和供应链模式重新结合。这才是理解两国未来压铸产业变化的关键。
法国:把电池产业链焊进老工业体系
法国汽车工业的底子很深。从整车制造、零部件,到工程研发和工业设备,法国长期拥有一条相当完整的汽车工业体系,Renault、Stellantis 之外,还聚集了大量零部件、工程研发和工业服务企业。
但新能源汽车正在改变一部分传统供应链。传统内燃机汽车里的发动机、变速箱和燃油系统,包含大量机械加工件和铸件;而电动车的动力系统,更集中在电池、电驱系统和热管理上。这意味着,一部分传统供应商必须调整自己的产品结构。
法国并没有被动等这个变化到来,而是在主动建设新能源汽车产业链。以电池为例,Business France 资料显示,法国已经规划建设多个大型电池工厂,目前有 6 座 gigafactory 布局,目标产能达到 100–120 GWh;通过“France 2030”计划中电池及关键原材料供应链项目的阶段性汇总申报数据,已有 40 个电池相关项目获得支持,公共投资补贴约 23 亿欧元,带动社会总投资约 82 亿欧元。
法国北部的布局尤其值得盯。ACC 已经在 Douvrin 建设电池工厂,Verkor 也在敦刻尔克建设它的首座 gigafactory;与此同时,Orano 与 XTC New Energy Materials 等企业正在建设电池材料相关项目。
所以,法国汽车工业的变化,并不是简单的“传统汽车下降、新能源汽车上升”,而是两件事同时发生:传统供应链在调整,新的电池、电驱及相关产业链在形成。这对压铸企业意味着,未来法国市场需要同时盯两类需求——一类来自传统汽车供应链里的铝合金零部件,另一类来自电驱、热管理、汽车电子和新能源汽车结构件等新增需求。与其判断某一种压铸产品会不会全面取代传统产品,不如去看具体车型、零部件和供应链环节正在发生什么。
西班牙:大规模整车制造的电动化改造
西班牙的产业结构,和法国是另一回事。它长期是欧洲重要的整车生产基地,大量国际汽车企业在这里设厂,并带起了一条比较完整的汽车零部件供应链。
2025 年,西班牙生产汽车约 227.4 万辆,同比下降 4.3%;与此同时,电动化车辆产量达到 22.5 万辆,同比增长 11.2%。全年约 85.8% 的汽车产量用于出口,其中 92.6% 的出口目的地就在欧洲。这说明西班牙汽车产业眼下同时顶着两件事:传统产量承压,和生产体系向电动化调整。
但产业投资并没有停。ANFAC 数据显示,2025 年西班牙汽车产业投资达到约 32 亿欧元,创下历史新高,重要方向之一就是把工厂往电动化车型改造、推动产业升级。
所以,西班牙汽车产业未来的关键问题,不只是能不能保住整车产量,而是能不能继续吸引新能源汽车相关投资,并让现有零部件供应商完成产品和制造能力的调整。对压铸行业来说,更值得盯的也不是单纯的汽车产量,而是四件事:哪些车型在当地生产、哪些动力系统在增加、哪些铝合金零部件开始本地化、哪些传统零部件供应商正在进入新的产品领域——这四件事,决定了汽车产业的变化最终能转化成多少实际的压铸需求。
两种产业基础,两条转型路径
| 维度 | 法国 | 西班牙 | 内核 |
|---|---|---|---|
| 汽车产业基础 | 整车、零部件及工程研发体系较完整 | 整车生产及零部件制造规模较大 | 一个偏「体系」,一个偏「规模」 |
| 产业特点 | 本土汽车集团与工业技术体系较强 | 国际车企生产基地和出口型供应链较集中 | 一个靠自己,一个靠跨国 |
| 新能源转型 | 电池、电驱及相关产业链持续布局 | 整车工厂电动化改造和新能源供应链持续推进 | 一个建新链,一个改老厂 |
| 压铸关注方向 | 电驱、热管理、汽车电子及传统铝合金零部件 | 汽车零部件及新能源汽车相关铝合金零部件 | 一个看新增,一个看改造 |
| 主要挑战 | 传统供应链调整、成本与产业竞争 | 产品结构升级、供应链转型及新能源投资竞争 | 一个调结构,一个抢投资 |
两国虽然同属西欧汽车制造基地,但产业基础和转型路径并不完全一样。法国更突出的是传统汽车工业体系与电池、新能源产业链的重新结合;西班牙更突出的是大规模整车制造体系与电动化改造、零部件供应链升级的并行。两者都在调整,只是调整的重点不同。
西欧没有衰退,它在重新分工
过去,法国、西班牙、德国和意大利共同构成欧洲汽车工业的核心区域。随着波兰、捷克、匈牙利等中东欧国家制造业持续发展,欧洲汽车生产网络变得更分散,也更跨国化。
但这并不意味着简单的“西欧向东欧迁移”。更准确的说法是:欧洲汽车制造体系正在形成一个更区域化、多中心的供应链网络。一个汽车项目的研发、零部件制造、整车生产、机加工、装配和最终客户,可能分布在好几个国家。德国仍拥有强大的整车、工程和高端制造能力;法国继续发挥整车、工程研发和工业体系的优势;西班牙保持较强的整车生产和出口能力;波兰、捷克、匈牙利等中东欧国家则在生产、零部件和区域供应链中持续扩大作用。
所以,欧洲汽车产业的竞争,已经越来越难用单一的“人工成本”来解释。企业真正要同时算的是:成本、技术、物流、客户距离、供应链完整性——这也正是法国和西班牙未来仍然有产业价值的原因之一。
压铸的机会,藏在产品结构的变化里
压铸行业是观察汽车供应链变化的一扇好窗,但判断法国和西班牙的压铸市场,不能只用“汽车产量增了还是减了”这一把尺子。
真正要看的,是产品结构变了什么。传统汽车里的发动机、变速箱、底盘和车身零部件,包含大量铝合金铸件;新能源汽车则增加了电机、电控、热管理、电池系统和轻量化结构件这些新的铝合金应用场景。两者并不是简单的一增一减——传统动力系统仍然存在,混动和插混车型也仍然占着重要市场,同时新能源又在不断产生新的零部件需求。
这里要先分清两个口径:西班牙的 9.9%,是「电动化车辆占西班牙全年产量」的比例(产量口径、西班牙);而下面这组是欧盟的「新车注册」结构(注册口径、欧盟)——ACEA 数据显示,2025 年欧盟新车注册中,纯电动车占 17.4%,混合动力车占 34.5%,插电式混合动力车占 9.4%。两者不是同一把尺子,不能直接拿来比。
对压铸企业来说,更值得关注的还是具体产品、材料、工艺和供应链位置:电机壳体、电控壳体、电池相关铝合金零部件、热管理零件、铝合金结构件、传统动力系统中的铝合金零部件、高精度功能件,以及铸造与机加工一体化的零部件。而且不同产品并不一定用同一种工艺——同样是铝合金件,可能走高压压铸、低压铸造,也可能走重力铸造。所以,汽车产业的变化不能直接等同于高压压铸需求的同比变化。
大型一体化压铸当然值得关注,但它只是新能源汽车制造方式变化里的一个方向。对法国、西班牙这样的成熟制造基地而言,更值得持续观察的是:传统铝合金零部件是否发生产品升级、电驱和热管理零部件是否增加,以及这些产品的铸造、机加工和装配环节到底布局在哪里。换句话说,压铸机会不只来自“大型结构件”,也来自大量持续存在的中小型、高精度和功能性铝合金零部件。
成熟制造基地的共同挑战
两国汽车产业基础依然较强,但未来还压着几个共同的问题:一是产品结构调整——传统内燃机供应链里的部分企业要找到新的产品方向,同时适应新能源带来的不同技术需求;二是成本与制造效率——能源、人工、自动化水平和生产效率,都会影响铸造、机加工这些环节的竞争力;三是供应链区域化——客户越来越看重供应商距离、物流稳定性、现场响应和供应链安全。
所以,法国和西班牙未来要解决的,并不只是“如何降低成本”,而是如何在技术、客户、制造能力和供应链之间,把竞争力维持住。
对中国压铸企业:成熟市场的门不一样
法国和西班牙仍然有大量成熟汽车客户和零部件供应商,两个市场依然值得关注。但进入这两个市场,和进入中东欧新增制造节点的逻辑并不完全相同——法国和西班牙已经有了成熟的本地供应链和客户体系,所以中国企业的核心问题往往不是“有没有需求”,而是“能不能成为一个稳定、可靠、能长期合作的供应商”。
除了价格,客户通常还会看几样东西:稳定的产品质量、持续的交付能力、技术沟通效率、问题处理和现场响应、对欧洲客户要求的理解能力,以及长期供应能力。与此同时,法国和西班牙的供应链重构也意味着,部分中国制造企业仍然可以通过欧洲本地服务、技术支持和供应链协同,去降低客户对跨国采购的管理压力。所以,中国企业进入法西市场,更适合从长期供应链合作的角度去评估,而不是单纯去寻找订单。
法国和西班牙的变化,说明的其实是一件事:欧洲制造业并不是简单的“西欧衰退、中东欧崛起”,而是在形成一张更区域化、更多中心的制造和供应链网络。法国和西班牙代表的是成熟制造基地的升级与转型;德国继续守住工业、工程和汽车的核心位置;波兰、捷克、匈牙利这些中东欧国家,则继续承接新的生产和供应链环节。
对压铸产业来说,未来欧洲市场很可能同时存在两类机会:一类来自法国、西班牙、德国这些成熟工业基地的产品升级、供应链调整和新能源转型;另一类来自中东欧制造扩张带来的新增产品和供应链需求。所以判断一个欧洲国家值不值得关注,不能只看汽车产量、人工成本或者投资金额,更要看当地有哪些客户、哪些产品在变、哪些产业在投资、哪些供应链在重新布局,以及压铸企业能进到其中什么环节。
法国与西班牙并没有退出欧洲制造业。它们正在经历的,是从传统汽车制造优势,向新能源汽车和新供应链体系的一次重新调整——而这场调整,也会继续影响未来欧洲汽车与压铸产业的区域布局。
数据来源:ACEA 汽车产量与新车注册数据、Business France 电池产业资料、ANFAC 西班牙汽车产业数据。部分数据为行业量级估算。