
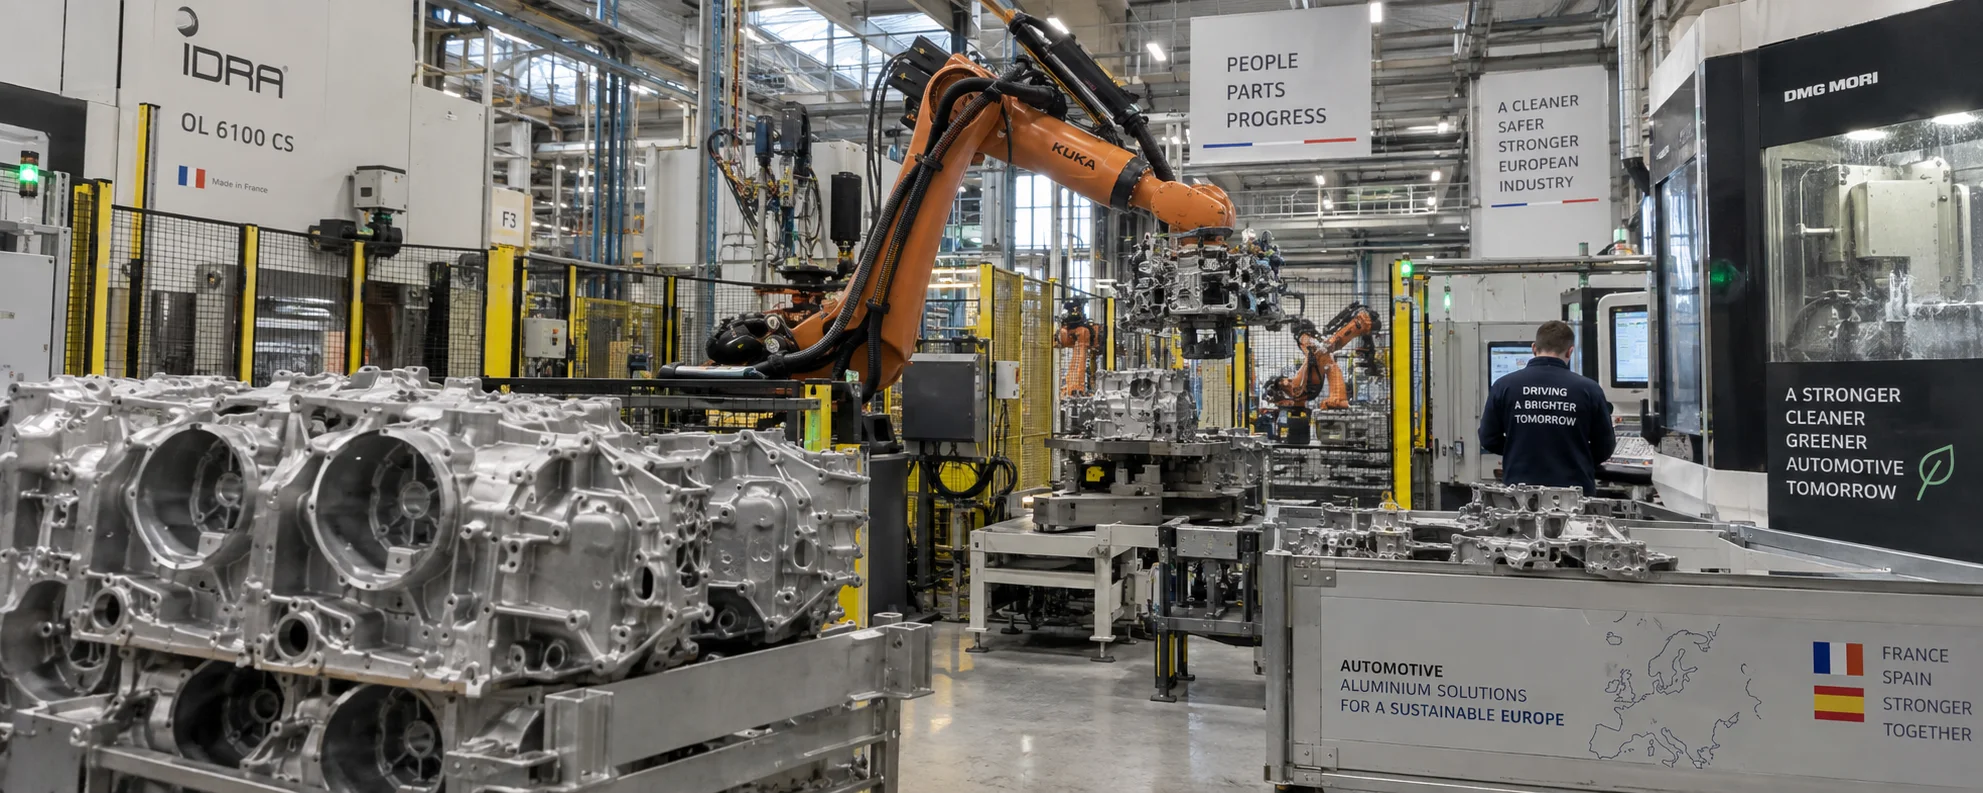
Wenn Polen, Tschechien und Ungarn für die Richtung stehen, in der die europäische Fertigung Kapazitäten aufbaut und ausweitet, dann stehen Frankreich und Spanien für eine andere Art von Veränderung: dafür, wie traditionelle westeuropäische Fertigungsbasen inmitten von Elektrofahrzeugen, sich verschiebenden Kosten und der Regionalisierung der Lieferketten wieder ihren Platz finden.
Frankreich und Spanien sind beide bedeutende europäische Autoproduzenten. Beide verfügen über eine ausgereifte Fahrzeugfertigung, eine Automobilzulieferindustrie und ein tiefes industrielles Fundament, und beide sind seit Langem in die deutsche und die gesamte europäische Automobil-Lieferkette eingebunden. ACEA-Daten zeigen, dass Deutschland 2025 der größte Autoproduzent der EU blieb, gefolgt von Spanien, Tschechien, Frankreich und der Slowakei — mit anderen Worten: Keines dieser beiden Länder hat das europäische Autoproduktionssystem verlassen.
Was sich tatsächlich verändert, ist etwas anderes: Traditionelle Fertigungsstärken verknüpfen sich neu mit neuen Produktstrukturen, neuen Energiebedingungen und neuen Lieferkettenmodellen. Diese Neuverknüpfung — und nicht irgendeine simple Niedergangsgeschichte — ist der Schlüssel, um zu verstehen, wohin sich die Druckgussbranche dieser beiden Länder als Nächstes bewegt.
Frankreich: eine Batterie-Lieferkette in ein altes Industriesystem einschweißen
Frankreichs Automobilindustrie reicht tief. Von der Fahrzeugmontage über Komponenten bis hin zu Engineering und Industrieausrüstung verfügt Frankreich seit Langem über ein bemerkenswert vollständiges Automobil-Industriesystem. Neben Renault und Stellantis sitzt ein dichtes Netz aus Komponentenherstellern, Engineering-Häusern und Industriedienstleistern.
Doch Elektrofahrzeuge verändern einen Teil der traditionellen Lieferkette. Die Motoren, Getriebe und Kraftstoffsysteme eines konventionellen Verbrenners tragen eine Menge zerspanter Teile und Gussteile; der Antriebsstrang eines Elektrofahrzeugs konzentriert sich dagegen auf Batterie, E-Antrieb und Thermomanagement. Diese Verschiebung bedeutet, dass ein Teil der traditionellen Zulieferer sein eigenes Produktportfolio umbauen muss.
Frankreich hat diesen Wandel nicht abgewartet, sondern aktiv seine Elektromobilitäts-Lieferkette aufgebaut. Bei den Batterien zeigen Business-France-Daten, dass das Land mehrere große Batteriewerke geplant hat — sechs Gigafactories sind inzwischen angelegt, mit einer Zielkapazität von 100–120 GWh. Über die stufenweise Berichterstattung zu Batterie- und Schlüsselrohstoff-Projekten im Rahmen des Programms „France 2030“ wurden 40 batteriebezogene Projekte unterstützt, hinterlegt mit rund 2,3 Mrd. € an öffentlichen Investitionszuschüssen, die rund 8,2 Mrd. € an gesellschaftlichen Gesamtinvestitionen angestoßen haben.
Nordfrankreich ist dabei besonders genau zu beobachten. ACC baut bereits sein Batteriewerk in Douvrin, und Verkor errichtet seine erste Gigafactory in Dünkirchen. Parallel bauen Orano und XTC New Energy Materials sowie weitere Unternehmen Projekte für Batteriematerialien in der Nähe auf.
Der Wandel der französischen Automobilindustrie ist also nicht die saubere Geschichte von „Verbrenner runter, Elektro rauf“. Es passieren zwei Dinge gleichzeitig: Die traditionelle Lieferkette justiert sich neu, während eine neue Kette aus Batterie, E-Antrieb und zugehörigen Komponenten entsteht. Für ein Druckguss-Unternehmen bedeutet das, zwei Nachfrageströme gleichzeitig im Blick zu behalten — Aluminiumkomponenten innerhalb der traditionellen Automobil-Lieferkette und die neue Nachfrage aus E-Antrieben, Thermomanagement, Automobilelektronik und Strukturteilen. Statt zu raten, ob eine Art von Druckgussteil die traditionellen vollständig ersetzt, ist es sinnvoller zu schauen, welche konkreten Modelle, Komponenten und Lieferkettenglieder sich tatsächlich verändern.
Spanien: eine große Fahrzeugfertigungsbasis elektrifizieren
Spaniens Industriestruktur ist eine andere als die Frankreichs. Spanien ist seit Langem eine der wichtigsten Fahrzeugproduktionsbasen Europas, mit einer Vielzahl internationaler Automobilhersteller, die dort Werke betreiben, und einer vergleichsweise vollständigen Zulieferkette, die sich darum herum gebildet hat.
2025 produzierte Spanien rund 2,274 Millionen Fahrzeuge, ein Minus von 4,3 % gegenüber dem Vorjahr, während die Produktion elektrifizierter Fahrzeuge 225.000 Einheiten erreichte, ein Plus von 11,2 %. Rund 85,8 % der Jahresproduktion gingen in den Export, und 92,6 % dieser Exporte gingen in andere europäische Märkte. Das heißt: Spaniens Automobilindustrie trägt derzeit zwei Dinge gleichzeitig — Druck auf die traditionelle Produktion und ein Produktionssystem, das sich in Richtung Elektrifizierung umstellt.
Doch die Investitionen sind nicht gestoppt. ANFAC-Daten zeigen, dass die Investitionen der spanischen Automobilindustrie 2025 rund 3,2 Mrd. € erreichten — ein Rekordwert —, wobei eine der zentralen Stoßrichtungen der Umbau der Werke auf elektrifizierte Modelle und die industrielle Modernisierung ist.
Die Schlüsselfrage für Spaniens Automobilindustrie ist also nicht nur, ob sie die Fahrzeugproduktion halten kann. Es geht darum, ob das Land weiterhin Investitionen in Elektrofahrzeuge anziehen kann und ob seine bestehenden Zulieferer ihre eigenen Produkt- und Fertigungsanpassungen abschließen. Für die Druckgussbranche ist nicht die reine Fahrzeugproduktion entscheidend, sondern vier konkrete Dinge: welche Modelle tatsächlich lokal gefertigt werden, welche Antriebsstränge wachsen, welche Aluminiumkomponenten lokalisiert werden und welche traditionellen Zulieferer in neue Produktfelder vorstoßen. Diese vier Dinge entscheiden, wie viel von der Veränderung der Automobilindustrie am Ende in reale Druckguss-Nachfrage mündet.
Zwei industrielle Fundamente, zwei Transformationspfade
Obwohl beide Länder westeuropäische Automobil-Fertigungsbasen sind, sind ihre Fundamente und Transformationspfade nicht identisch.
| Dimension | Frankreich | Spanien | Was dahintersteckt |
|---|---|---|---|
| Automobilbasis | Ein ziemlich vollständiges System aus Fahrzeugen, Komponenten und Engineering-F&E | Größere Fahrzeugproduktion und Teilefertigung | Das eine setzt auf System, das andere auf Größe |
| Industriecharakter | Starke heimische Autokonzerne und Industrietechnik-System | Konzentrierte Werke internationaler Hersteller und exportorientierte Lieferketten | Das eine stützt sich auf sich selbst, das andere auf Multis |
| Elektromobilitäts-Wende | Kontinuierlicher Aufbau von Batterie-, E-Antriebs- und verwandten Ketten | Elektrifizierungs-Umbau der Fahrzeugwerke und Ausbau der Elektromobilitäts-Lieferketten | Das eine baut eine neue Kette, das andere baut ein altes Werk um |
| Druckguss-Fokus | E-Antriebe, Thermomanagement, Automobilelektronik und traditionelle Aluminiumteile | Fahrzeugteile und Elektromobilitäts-bezogene Aluminiumkomponenten | Das eine schaut auf Neues, das andere auf Umbauten |
| Hauptherausforderung | Anpassung der traditionellen Lieferkette, Kosten und industrieller Wettbewerb | Produktaufwertung, Lieferketten-Transformation und Investitionswettbewerb | Das eine formt Struktur um, das andere jagt Investitionen |
Frankreichs markanterer Vorzug ist die Neuverknüpfung eines traditionellen Automobil-Industriesystems mit einer Batterie- und Elektromobilitäts-Kette; Spaniens Vorzug ist das parallele Laufen von großvolumiger Fahrzeugfertigung, Elektrifizierungs-Umbau und Zulieferketten-Aufwertung. Beide justieren sich neu — nur mit unterschiedlichem Schwerpunkt.
Westeuropa schrumpft nicht: Es teilt Arbeit neu auf
Früher bildeten Frankreich, Spanien, Deutschland und Italien gemeinsam den Kern der europäischen Automobilindustrie. Mit der fortschreitenden Entwicklung der Fertigung in Polen, Tschechien und Ungarn ist Europas Fahrzeugproduktionsnetzwerk stärker verteilt und stärker transnational geworden.
Das bedeutet aber keine simple „Wanderung Westeuropas nach Osten“. Die treffendere Beschreibung lautet: Europas Automobil-Fertigungssystem formt ein stärker regionalisiertes, mehrzentriges Lieferketten-Netzwerk. Forschung und Entwicklung, Teilefertigung, Fahrzeugmontage, Zerspanung, Endmontage und Endkunde eines einzelnen Fahrzeugprogramms können über mehrere Länder verteilt sein. Deutschland hält weiterhin starke Kompetenzen bei Fahrzeugen, Engineering und hochwertiger Fertigung; Frankreich spielt weiterhin seine Fahrzeug-, Engineering- und Industriesystem-Stärken aus; Spanien behält seine starke Produktions- und Exportfähigkeit; und Polen, Tschechien, Ungarn und die übrigen mittel- und osteuropäischen Länder bauen ihre Rolle in Produktion, Komponenten und regionalen Lieferketten weiter aus.
Deshalb lässt sich der europäische Automobilwettbewerb immer schwerer allein mit Arbeitskosten erklären. Was Unternehmen tatsächlich gleichzeitig abwägen müssen, sind Kosten, Technologie, Logistik, Kundennähe und die Vollständigkeit der Lieferkette — und genau deshalb besitzen Frankreich und Spanien weiterhin industriellen Wert.
Die Druckguss-Chancen stecken im Wandel der Produktstruktur
Druckguss ist ein gutes Fenster darauf, wie sich die Automobil-Lieferkette verändert. Aber den französischen oder spanischen Druckguss-Markt kann man nicht mit dem einen Maßstab „ist die Fahrzeugproduktion gestiegen oder gefallen“ beurteilen.
Was tatsächlich zählt, ist, wie sich die Produktstruktur verändert hat. Motor, Getriebe, Fahrwerk und Karosserieteile eines konventionellen Fahrzeugs enthalten eine Menge Aluminiumguss; Elektrofahrzeuge fügen neue Aluminium-Anwendungen bei Motoren, elektronischer Steuerung, Thermomanagement, Batteriesystemen und Leichtbau-Strukturteilen hinzu. Beides ist kein simples Auf-und-Ab — traditionelle Antriebsstränge existieren weiter, Hybride und Plug-in-Hybride halten weiterhin einen wichtigen Marktanteil, und die Elektromobilität erzeugt gleichzeitig fortlaufend neue Komponentennachfrage.
Hier hilft es, zwei verschiedene Maßstäbe auseinanderzuhalten. Spaniens 9,9 % ist der Anteil elektrifizierter Fahrzeuge an Spaniens Jahresproduktion — eine Produktionsbasis, für Spanien. Die folgenden Zahlen sind die Neuzulassungs-Struktur der EU — eine Zulassungsbasis, für die EU. ACEA-Daten zeigen, dass sich die EU-Neuzulassungen 2025 in 17,4 % batterieelektrisch, 34,5 % hybrid und 9,4 % Plug-in-hybrid aufteilten. Das sind nicht dieselben Maßstäbe, und sie lassen sich nicht direkt vergleichen.
Für Druckguss-Unternehmen ist es nützlicher, konkrete Produkte, Werkstoffe, Verfahren und Lieferketten-Positionen zu verfolgen: Motorgehäuse, Gehäuse der elektronischen Steuerung, batteriebezogene Aluminiumkomponenten, Thermomanagement-Teile, Aluminium-Strukturteile, Aluminiumkomponenten in traditionellen Antriebssträngen, hochpräzise Funktionsteile sowie Teile, die Gießen und Zerspanung kombinieren. Und verschiedene Produkte teilen nicht unbedingt ein Verfahren — dasselbe Aluminiumteil kann je nach Beschaffenheit über Druckguss, Niederdruckguss oder Schwerkraftguss laufen. Eine Veränderung der Automobilindustrie lässt sich also nicht direkt als proportionale Veränderung der Druckguss-Nachfrage lesen.
Großformatiger Integrationsguss ist sicherlich zu beobachten, aber er ist nur eine Richtung in der Veränderung der Elektrofahrzeug-Fertigung. Für reife Basen wie Frankreich und Spanien ist es wertvoller, kontinuierlich zu beobachten, ob traditionelle Aluminiumkomponenten eine Produktaufwertung durchlaufen, ob E-Antriebs- und Thermomanagement-Komponenten wachsen und wo Gießen, Zerspanung und Montage dieser Produkte tatsächlich angesiedelt sind. Anders gesagt: Die Druckguss-Chance kommt nicht nur aus „großen Strukturteilen“ — sie kommt auch aus der großen, anhaltenden Masse kleiner bis mittlerer, hochpräziser und funktionaler Aluminiumkomponenten.
Die gemeinsamen Herausforderungen einer reifen Fertigungsbasis
Beide Länder besitzen weiterhin eine starke Automobil-Industriebasis, doch mehrere gemeinsame Fragen lasten auf ihnen. Die erste ist die Anpassung der Produktstruktur: Ein Teil der traditionellen Verbrenner-Lieferkette muss neue Produktrichtungen finden und sich zugleich an die anderen technischen Anforderungen der Elektromobilität anpassen. Die zweite sind Kosten und Fertigungseffizienz: Energie, Arbeit, Automatisierungsgrad und Produktivität beeinflussen allesamt die Wettbewerbsfähigkeit von Gießen und Zerspanung. Die dritte ist die Regionalisierung der Lieferkette: Kunden achten zunehmend auf Lieferantennähe, Logistikstabilität, Vor-Ort-Reaktion und Lieferkettensicherheit.
Was Frankreich und Spanien also zu lösen haben, ist nicht nur „wie senken wir die Kosten“. Es ist die Frage, wie sie ihre Wettbewerbsfähigkeit über Technologie, Kunden, Fertigungskompetenz und Lieferkette hinweg zugleich aufrechterhalten.
Für chinesische Druckgießer: Die Türen eines reifen Marktes sind anders
Frankreich und Spanien verfügen weiterhin über eine große Zahl reifer Automobilkunden und Zulieferer, und beide Märkte bleiben beachtenswert. Aber der Eintritt in sie folgt nicht derselben Logik wie der Eintritt in einen neu hinzugekommenen mittel- und osteuropäischen Fertigungsknoten — Frankreich und Spanien haben bereits reife lokale Lieferketten und Kundensysteme, weshalb die Kernfrage für chinesische Unternehmen oft nicht lautet „gibt es Nachfrage“, sondern „können Sie ein stabiler, zuverlässiger, langfristiger Lieferant werden“.
Neben dem Preis achten Kunden typischerweise auf mehrere Dinge: stabile Produktqualität, anhaltende Lieferfähigkeit, effiziente technische Kommunikation, Problembearbeitung und Vor-Ort-Reaktion, ein Verständnis europäischer Kundenanforderungen sowie langfristige Lieferfähigkeit. Zugleich bedeutet die Neuordnung der französischen und spanischen Lieferketten, dass einige chinesische Hersteller den Managementaufwand ihrer Kunden bei grenzüberschreitender Beschaffung durch europäischen Vor-Ort-Service, technischen Support und Lieferketten-Abstimmung weiterhin senken können. Chinesische Unternehmen sind deshalb besser beraten, diese beiden Märkte aus dem Blickwinkel einer langfristigen Lieferketten-Partnerschaft zu bewerten statt einfach nur Aufträge zu suchen.
Die Veränderung in Frankreich und Spanien zeigt eines: Die europäische Fertigung ist keine simple Geschichte von „Westeuropa schrumpft, während Mittel- und Osteuropa aufsteigt“. Sie formt ein stärker regionalisiertes, stärker mehrzentriges Fertigungs- und Lieferketten-Netzwerk. Frankreich und Spanien stehen für die Aufwertung und Transformation reifer Fertigungsbasen; Deutschland hält weiterhin den Kern von Industrie, Engineering und Automobil; und Polen, Tschechien, Ungarn und die übrigen Länder übernehmen weiterhin neue Produktions- und Lieferkettenglieder.
Für die Druckgussbranche wird der künftige europäische Markt sehr wahrscheinlich zwei Arten von Chancen zugleich bieten: eine aus der Produktaufwertung, der Lieferketten-Anpassung und der Elektromobilitäts-Wende reifer Industriebasen wie Frankreich, Spanien und Deutschland, und eine weitere aus der neuen Produkt- und Lieferketten-Nachfrage, die die mittel- und osteuropäische Expansion erzeugt. Wer also beurteilt, ob ein europäisches Land Aufmerksamkeit verdient, darf nicht nur auf Fahrzeugproduktion, Arbeitskosten oder Investitionssummen schauen. Er muss auch schauen, welche Kunden dort sind, welche Produkte sich verändern, welche Industrien investieren, welche Lieferketten sich verlagern und wo ein Druckguss-Unternehmen tatsächlich in die Kette passt.
Frankreich und Spanien haben die europäische Fertigung nicht verlassen. Was sie durchlaufen, ist eine Neuausrichtung von ihren traditionellen Automobil-Fertigungsvorteilen hin zu Elektrofahrzeugen und einem neuen Lieferketten-System — und diese Neuausrichtung wird die regionale Gliederung der europäischen Automobil- und Druckguss-Industrie noch auf Jahre prägen.
Datenquellen: ACEA-Daten zu Fahrzeugproduktion und Neuzulassungen, Business France — Daten zur Batterieindustrie, sowie ANFAC — Daten zur spanischen Automobilindustrie. Einige Zahlen sind branchenübliche Größenschätzungen.