
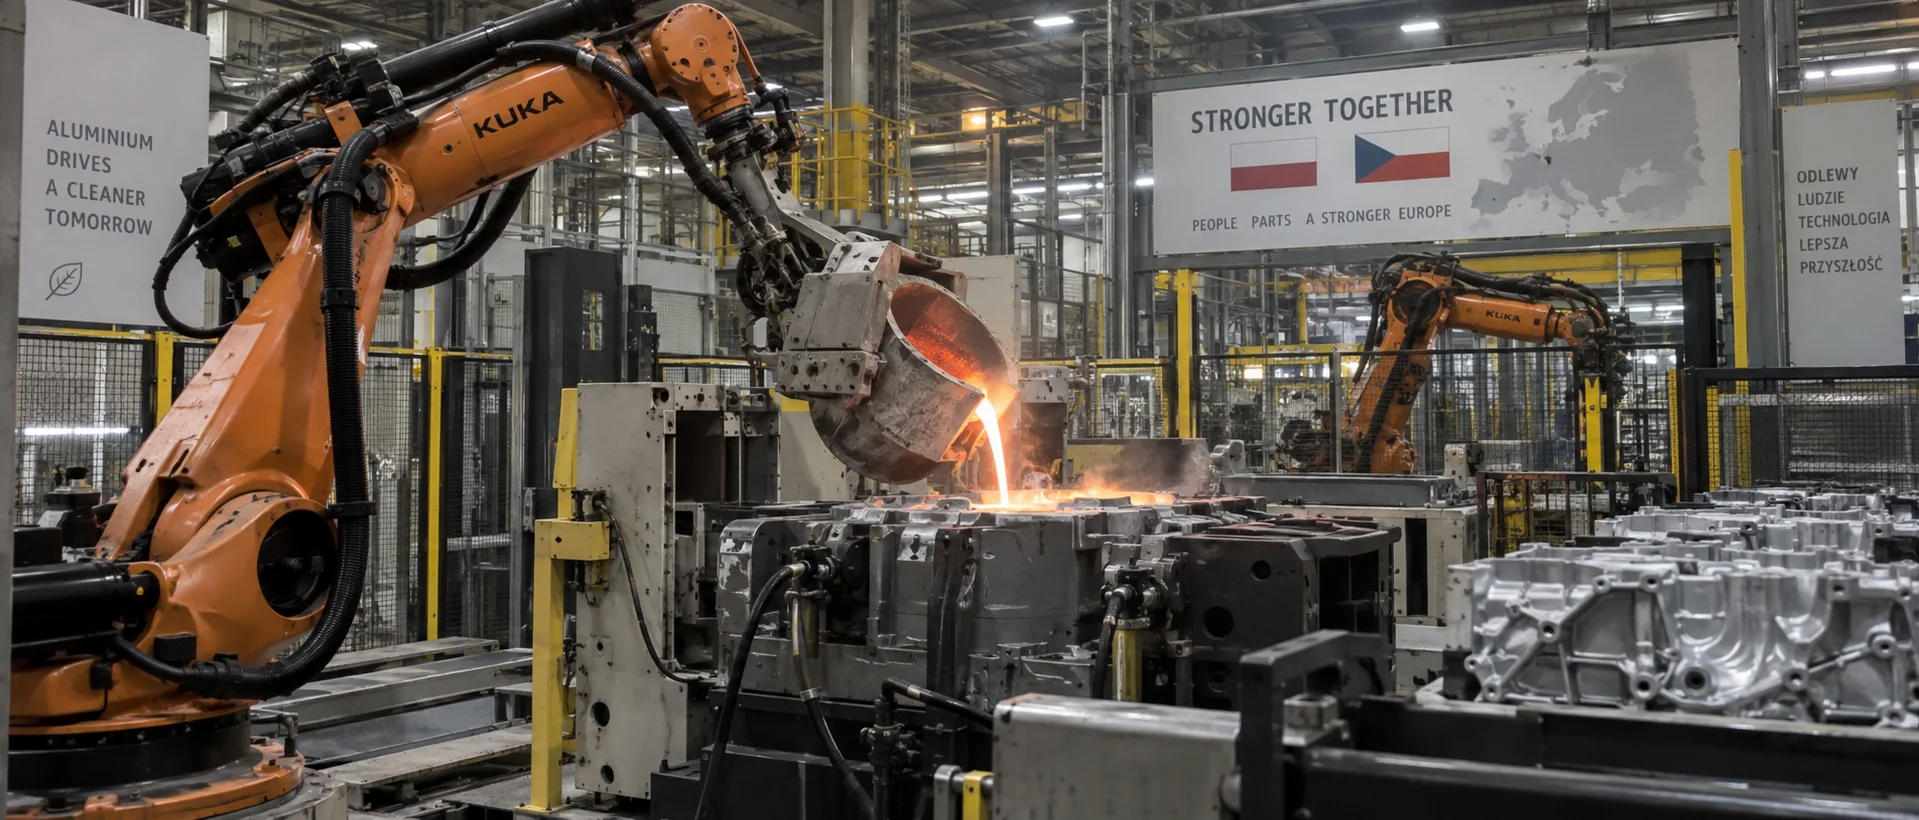
过去十多年,欧洲制造业的空间版图一直在悄悄重画。很多人的第一反应是“德国工厂往东搬了”,但真正发生的事情比这复杂得多,也更有意思——它更接近一种新的区域化分工:德国、法国、意大利这些老牌工业国家继续攥着研发、工程、核心制造和客户中心,而波兰、捷克、匈牙利、斯洛伐克这些中东欧国家,靠着地理位置、工业底子、劳动力和欧盟内部市场,把越来越多的制造、零部件和供应链环节接了过去。
在这个过程里,波兰和捷克是最有代表性的两个。它们和德国及西欧工业体系都咬合得很紧,又各自长出了一整套完整的汽车和工业制造基础。对压铸行业来说,这意味着越来越多的铝合金压铸、机加工、表面处理、模具和零部件项目,可以在中东欧这张制造网络里找到对应的产业根基。
所以,理解波兰和捷克,从来不是去多找两个“更便宜的产地”,而是在回答一个更根本的问题:欧洲制造业到底正在长成一张什么样的供应链网络。
为什么是这两个国家:成本之外的三张底牌
波兰和捷克能成为节点,靠的远不止“便宜”两个字。
第一张底牌是地理。两国都贴着德国和西欧主要工业市场的东侧,物流距离短。对汽车零部件、工业设备这些对交期敏感的产品来说,供应商离客户近一点,运输周期和跨境协调成本就能实实在在降下来。
第二张是制度。两国都是欧盟内部市场成员。对欧洲企业来说,在波兰或捷克建产能,不等于闯进一个完全独立的贸易体系,而是在欧盟内部做一次跨国生产和采购——关税、标准、清关这些摩擦,被制度性地抹平了。
第三张,也是最容易被低估的,是已经成型的工业底子。ACEA 的数据显示,波兰和捷克分别拥有约 20.9 万和 17.2 万个汽车制造业直接就业岗位,在欧盟成员国里都排在前列;捷克汽车制造业直接就业占其整个制造业就业的 13.4%,同样是欧盟里最高的那一档。换句话说,今天波兰和捷克承接的,早就不只是“生产能力”,而是已经嵌进欧洲汽车和工业供应链里的、成体系的制造环节。
波兰:把规模织成一张网
波兰和大多数中东欧国家最大的不同,是体量和覆盖面。
它有一个相当大的国内经济体量,同时长出了汽车零部件、机械制造、电子、电池、工业设备等多个制造集群,其中汽车产业最有代表性。波兰投资贸易局(PAIH)的说法是,波兰现在是全球第七大汽车零部件出口国,波兰企业已经在向全球市场供应零部件和相关技术。
对压铸来说,这套底子有直接意义。汽车结构件、电机壳体、变速箱和传动系统零部件、支架、泵体,以及各种铝合金功能件,都会沉淀出对高压压铸、低压铸造、机加工和后处理能力的需求——这些需求不是潜在的,而是已经挂在现有产业链上的。
波兰还在持续接新的工业投资。PAIH 的数据显示,2025 年它支持落地了 64 个投资项目,申报投资总额超过 40 亿欧元,其中 42 个是生产型项目,申报投资额超过 36 亿欧元。不能说这些投资都和压铸直接相关,但它说明一件事:波兰的制造业还在持续扩容、持续升级。
对压铸企业来说,真正该看的不是“波兰是不是低成本国家”,而是波兰已经攒起了一定量级的下游制造客户和配套供应链,能跑通从铸造到机加工、到装配、再到最终客户的一条完整链条。
捷克:深嵌在德国工业体系里的那个车间
如果说波兰的特点是规模和覆盖,那捷克的另一个标签,是更深的工业传统,以及高度集中的汽车、机械和工程制造体系。
捷克长期以来就是德国和中欧制造网络的一部分,汽车、机械、电气设备、工业零部件,在它的工业版图里都占着很重的位置。这种产业关联,在汽车零部件贸易里看得最清楚——德国贸易与投资署(GTAI)的数据显示,2025 年捷克进口汽车零部件总额约 179.3 亿欧元,其中约 58.5 亿欧元来自德国,占了大约三分之一。
这组数字说明一件事:与其把捷克当成一个独立的制造市场,不如把它看成德国及中欧工业体系里的一个生产节点。
对压铸而言,这种产业结构同样有价值。铝合金压铸件很少是独立存在的产品,它总是和模具、机加工、热处理、表面处理、装配,以及最终客户的工程体系绑在一起,共同构成一条供应链。捷克有相当数量的企业,在这些环节上有长期制造经验,所以它的竞争力更多体现在产业协同和专业化制造能力上,而不只是生产成本。
当然,捷克制造业也在承压。GTAI 指出,欧洲汽车工厂需求疲软已经影响到了部分捷克供应商,甚至有些企业开始关闭生产基地;与此同时,自动化和新能源汽车相关的投资仍在推进。这说明中东欧制造不是单向增长,而是在新能源转型、欧洲汽车需求变化和成本上升的背景下,做一次重新调整。
同一张网里的两种分工
从欧洲供应链的角度看,波兰和捷克并不是简单的竞争关系。
| 维度 | 波兰 | 捷克 | 竞争内核 |
|---|---|---|---|
| 制造业规模 | 国内市场较大,覆盖面广 | 工业基础深厚,集中度较高 | 一个是广度,一个是密度 |
| 汽车产业 | 零部件制造和出口规模较大 | 汽车产业占制造业比重较高 | 一个靠体量,一个靠依存度 |
| 德国供应链 | 与德国及西欧市场联系紧密 | 与德国工业体系联系尤其紧密 | 一个是市场紧贴,一个是体系嵌入 |
| 压铸相关需求 | 汽车、机械、电子及工业设备 | 汽车、机械、工程制造 | 一个需求更散,一个需求更专 |
| 供应链特点 | 更强调规模、产业覆盖和投资承接 | 更强调工业基础、专业化和区域协同 | 一个在扩,一个在深 |
所以我一直不太认同“波兰适合规模生产、捷克适合专业生产”这种一刀切的二分法。具体到一个项目有没有竞争力,还是要看设备能力、合金体系、模具能力、机加工水平、质量体系、交付能力,以及离最终客户有多远——这些变量,比“哪个国家”要重要得多。
“东移”其实是个误读:欧洲在做的是区域化分工
这几年“欧洲制造业东移”成了一个高频说法,但如果只把它理解成“德国工厂搬到波兰和捷克”,反而会漏掉欧洲供应链真正在发生的变化。
更准确的描述是:欧洲工业正在长成一个更跨国化的区域分工。德国依然是欧洲最重要的汽车和工业制造中心之一,与此同时,波兰、捷克以及其他中东欧国家承接了更多生产、零部件和供应链环节。ACEA 的数据显示,中东欧地区目前约占欧盟汽车产量的三分之一,并在整个汽车价值链上提供了约 200 万个就业岗位。
这意味着,欧洲制造业正在从过去相对集中的生产模式,逐渐转向更分散、更跨国协同的制造网络。对压铸来说尤其如此:一个汽车铝合金零部件项目,可能在德国完成产品开发和客户认证,在捷克或波兰做铸造和机加工,在另一个欧洲国家完成装配,最后供给德国、法国或西班牙的整车厂和一级供应商。供应链的边界,已经不再等同于国家的边界。
压铸的下一轮竞争,不在吨位,在体系
新能源汽车正在改写欧洲压铸产业的产品结构。电驱系统、电池系统、热管理系统和车身结构件,对铝合金铸件的需求依然硬;高压压铸、大型结构件、一体化成型和自动化生产,也在改变传统压铸企业的竞争方式。
但这不等于所有欧洲压铸企业都会一头扎进大型一体化压铸。对大量中小企业来说,更现实的竞争仍然集中在几件事上:铸造稳定性和过程控制、模具和产品工程能力、机加工和后处理能力、小批量多品种的柔性生产、质量追溯和客户响应,以及和整车厂及 Tier-1 供应商的协同能力。
所以波兰和捷克的机会,并不只来自“大型一体化压铸”这一个风口,更多还是来自整个零部件制造体系对铝合金铸件持续不断的需求。
对中国压铸企业意味着什么
对中国压铸企业来说,波兰和捷克的崛起值得关注,但不必急着把它读成“中国制造正在被欧洲制造替代”。
两者在竞争条件上差得很远。中国企业在压铸设备规模、模具制造、供应链完整度、自动化应用,以及新能源汽车相关产品的经验上,有很强的产业基础;而欧洲中东部供应商一个现实的护城河,是离欧洲客户更近,也更容易融入欧洲本地的生产体系。
所以未来的竞争,大概率不会是“欧洲制造 vs 中国制造”这种零和,而是围绕成本、技术、交付、客户响应和供应链协同重新排列组合。对中国压铸企业来说,欧洲市场的竞争也在从“能不能生产”,逐渐转向“能不能持续服务欧洲客户”——客户现场支持、技术沟通、质量问题处理、商务协调、跨国供应链管理,这些环节的分量会越来越重。
从波兰和捷克身上,能看到一个越来越清晰的趋势:欧洲制造业在变得更区域化,而欧洲供应链在变得更跨国化。这两个国家的价值,从来不只是人工成本相对有竞争力,而在于它们已经成了德国和西欧制造体系里甩不掉的一部分。
对压铸行业来说,未来要盯的也就不只是哪个国家产能涨得最快,而是哪些国家正在长出新的客户集群、哪些地区正在形成新的供应链节点、这些节点之间又是怎么协同的——这才是理解欧洲压铸产业下一步变化的真正视角。
对中国制造企业来说,真正需要建立起来的,也不只是“在欧洲找一个生产基地”的能力,而是看懂欧洲供应链、走进欧洲客户体系,并且在跨国供应链里持续拿出稳定交付和本地响应的能力。
欧洲制造业的变化,说到底不是一次简单的“从西往东迁移”。它正在长成一个更分散、更专业、也更跨国协同的工业网络——而波兰和捷克,恰好是观察这场变化的两个最清楚的窗口。
数据来源:ACEA 汽车制造业就业与产量数据、波兰投资贸易局(PAIH)投资与出口数据、德国贸易与投资署(GTAI)捷克汽车零部件贸易数据。部分数据为行业量级估算。