
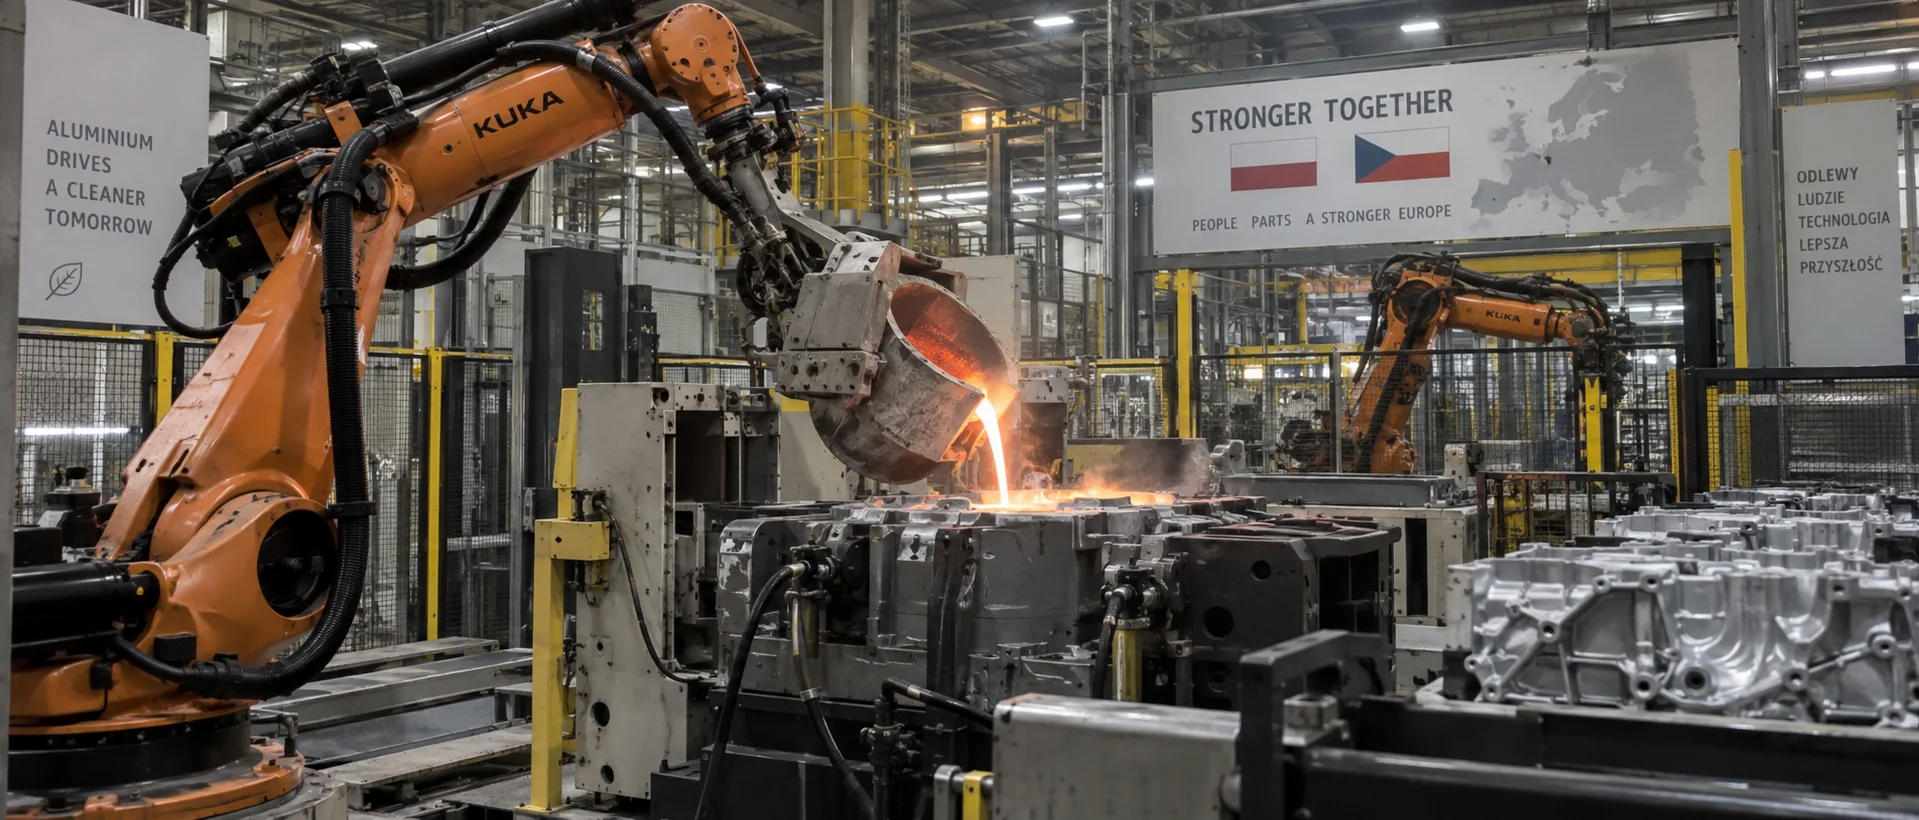
Über mehr als ein Jahrzehnt hinweg ist die räumliche Karte der europäischen Fertigung still und leise neu gezeichnet worden. Der instinktive erste Reflex lautet: „Deutschlands Fabriken sind nach Osten gewandert.“ Doch was tatsächlich geschehen ist, ist zugleich komplexer und interessanter — es kommt einer neuen regionalen Arbeitsteilung näher. Deutschland, Frankreich und Italien halten weiterhin an Forschung und Entwicklung, Engineering, Kernfertigung und kundennahen Funktionen fest, während Polen, Tschechien, Ungarn und die Slowakei — gestützt auf Geografie, vorhandene Industriebasis, Arbeitskräfte und den Zugang zum EU-Binnenmarkt — einen wachsenden Anteil der Fertigungs-, Komponenten- und Lieferketten-Ebenen übernehmen.
Innerhalb dieses Prozesses sind Polen und Tschechien die beiden repräsentativsten Fälle. Beide sind eng mit dem deutschen und westeuropäischen Industriesystem verzahnt, und beide haben eine vollständige eigene Automobil- und Industriebasis ausgebildet. Für die Druckgussbranche bedeutet das: Ein wachsender Anteil an Aluminium-Druckguss, Zerspanung, Oberflächenbehandlung, Werkzeugbau und Komponentenprojekten kann innerhalb dieses mittel- und osteuropäischen Netzwerks seine entsprechenden industriellen Grundlagen finden.
Polen und Tschechien zu verstehen heißt also niemals, zwei weitere „billige Standorte“ zu suchen. Es bedeutet, eine grundsätzlichere Frage zu beantworten: Zu was für einer Art Lieferketten-Netzwerk wird die europäische Fertigung eigentlich?
Warum gerade diese beiden Länder: drei Karten jenseits der Kosten
Polen und Tschechien sind auf weit mehr als dem einen Wort „billig“ zu Knoten geworden.
Die erste Karte ist die Geografie. Beide Länder liegen unmittelbar östlich der wichtigsten Industriemärkte Deutschlands und Westeuropas, was die Logistikdistanzen kurz hält. Für Fahrzeugteile, Industrieausrüstung und alles, was lieferzeitkritisch ist, senkt ein Lieferant, der näher am Kunden sitzt, spürbar die Transportzyklen und die grenzüberschreitenden Koordinationskosten.
Die zweite Karte sind die Institutionen. Beide Länder sind Vollmitglieder des EU-Binnenmarkts. Für ein europäisches Unternehmen bedeutet der Aufbau von Kapazitäten in Polen oder Tschechien nicht, in ein völlig separates Handelsregime einzutreten — es bedeutet, grenzüberschreitende Produktion und Beschaffung innerhalb der EU zu betreiben. Zölle, Normen und Zollreibung werden institutionell ausgeblendet.
Die dritte und am leichtesten unterschätzte Karte ist die bereits vorhandene Industriebasis. ACEA-Daten zeigen, dass Polen und Tschechien mit rund 209.000 beziehungsweise 172.000 direkt Beschäftigten in der Automobilfertigung nahe der Spitze der EU-Mitgliedstaaten liegen; in Tschechien entfallen 13,4 % der gesamten Fertigungsbeschäftigung auf die Automobilfertigung, ebenfalls einer der höchsten Werte in der EU. Anders gesagt: Was Polen und Tschechien heute aufnehmen, ist längst nicht mehr nur „Produktionskapazität“ — es ist ein integriertes Gefüge von Fertigungsprozessen, das bereits in Europas Automobil- und Industrielieferketten eingebettet ist.
Polen: Größe zu einem Netzwerk verweben
Was Polen vom Rest Mittel- und Osteuropas am stärksten unterscheidet, ist Größe und Abdeckung.
Das Land verfügt über eine beachtliche Binnenwirtschaft und hat gleich mehrere Fertigungscluster ausgebildet — Fahrzeugteile, Maschinenbau, Elektronik, Batterien, Industrieausrüstung —, von denen die Automobilbranche die repräsentativste ist. Die Polnische Agentur für Investitionen und Handel (PAIH) beschreibt Polen als weltweit siebtgrößten Exporteur von Fahrzeugteilen, wobei polnische Unternehmen bereits Komponenten und zugehörige Technologie an globale Märkte liefern.
Für den Druckguss hat diese Basis unmittelbare Bedeutung. Automobil-Strukturteile, Motorgehäuse, Getriebe- und Antriebsstrang-Komponenten, Halter, Pumpengehäuse und alle Arten von Aluminium-Funktionsbauteilen speisen den Bedarf an Druckguss-, Niederdruckguss-, Zerspanungs- und Nachbearbeitungskapazität — und dieser Bedarf ist nicht erst im Entstehen, er hängt bereits an der bestehenden Kette.
Polen absorbiert weiterhin neue Industrieinvestitionen. PAIH-Daten zeigen, dass im Jahr 2025 64 Investitionsprojekte mit einem deklarierten Gesamtinvestitionsvolumen von über 4 Mrd. € zum Abschluss unterstützt wurden, davon 42 Produktionsprojekte mit über 3,6 Mrd. €. Nicht jede dieser Investitionen berührt den Druckguss direkt, aber sie sagt eines unmissverständlich: Polens Fertigungsbasis wächst und modernisiert sich weiter.
Für ein Druckguss-Unternehmen ist die entscheidende Frage nicht „Ist Polen ein Billigland?“, sondern dass Polen bereits eine relevante Masse an nachgelagerten Fertigungskunden und unterstützenden Zulieferern aufgebaut hat — genug, um eine vollständige Kette vom Gießen über die Zerspanung und Montage bis zum Endkunden zu betreiben.
Tschechien: die Werkstatt tief im deutschen Industriesystem
Ist Polens prägendes Merkmal Größe und Abdeckung, so ist Tschechiens anderes Etikett eine tiefere Industrietradition und eine stark konzentrierte Automobil-, Maschinenbau- und Engineering-Basis.
Tschechien ist seit Langem Teil des deutschen und mitteleuropäischen Fertigungsnetzwerks. Automobil, Maschinenbau, Elektrotechnik und Industriekomponenten nehmen in seiner Industrielandschaft einen gewichtigen Platz ein. Diese industrielle Verflechtung zeigt sich am deutlichsten im Handel mit Fahrzeugteilen — Daten von Germany Trade & Invest (GTAI) zeigen, dass Tschechien im Jahr 2025 Fahrzeugteile im Wert von rund 17,93 Mrd. € importierte, davon etwa 5,85 Mrd. € aus Deutschland, also rund ein Drittel.
Diese eine Zahlenreihe führt zu einem einzigen Schluss: Statt Tschechien als eigenständigen Fertigungsmarkt zu lesen, ist es sinnvoller, das Land als Produktionsknoten innerhalb des deutschen und mitteleuropäischen Industriesystems zu sehen.
Für den Druckguss trägt diese Industriestruktur auf ihre eigene Weise Wert. Aluminium-Druckgussteile existieren selten als eigenständige Produkte; sie sind stets mit Werkzeugbau, Zerspanung, Wärmebehandlung, Oberflächenbehandlung, Montage und dem Engineeringsystem des Endkunden verbunden und bilden gemeinsam eine Lieferkette. Eine beträchtliche Zahl tschechischer Unternehmen verfügt über langjährige Fertigungserfahrung in genau diesen Stufen, weshalb sich die tschechische Wettbewerbsfähigkeit stärker in industrieller Koordination und spezialisierter Fertigungskompetenz zeigt als in den reinen Produktionskosten.
Gleichwohl steht die tschechische Fertigung unter Druck. GTAI weist darauf hin, dass die schwache Nachfrage europäischer Automobilwerke bereits einige tschechische Zulieferer getroffen hat und einzelne Unternehmen sogar beginnen, Produktionsstandorte zu schließen; zugleich schreiten Investitionen in Automatisierung und Elektrofahrzeuge weiter voran. Das ist ein Hinweis darauf, dass die mittel- und osteuropäische Fertigung nicht in eine einzige Richtung wächst — sie tariert sich vor dem Hintergrund der E-Mobilitäts-Wende, der sich verändernden europäischen Automobilnachfrage und steigender Kosten neu aus.
Zwei Formen der Arbeitsteilung in einem Netzwerk
Aus Sicht der europäischen Lieferkette sind Polen und Tschechien keine bloßen Wettbewerber.
| Dimension | Polen | Tschechien | Was dahintersteckt |
|---|---|---|---|
| Fertigungsumfang | Größerer Binnenmarkt, breite Abdeckung | Tiefe Industriebasis, höhere Konzentration | Das eine setzt auf Breite, das andere auf Dichte |
| Automobil | Größere Teilefertigung und Exportvolumen | Automobil hält höheren Anteil an der Fertigung | Das eine läuft über Volumen, das andere über Abhängigkeit |
| Deutsche Lieferkette | Enge Verbindung zu deutschen und westeuropäischen Märkten | Außergewöhnlich enge Verbindung zum deutschen Industriesystem | Das eine ist marktnah, das andere systemeingebettet |
| Druckguss-Bedarf | Automobil, Maschinenbau, Elektronik, Industrieausrüstung | Automobil, Maschinenbau, Engineering | Der eine Bedarf ist breiter, der andere spezialisierter |
| Lieferketten-Charakter | Betont Größe, Abdeckung und Investitionsaufnahme | Betont Industriebasis, Spezialisierung und regionale Koordination | Das eine expandiert, das andere vertieft |
Deshalb hat mich die saubere Zweiteilung „Polen für Serienfertigung, Tschechien für Spezialfertigung“ nie überzeugt. Ob ein konkretes Projekt wettbewerbsfähig ist, hängt weiterhin von Anlagenfähigkeit, Legierungssystemen, Werkzeugbau, Zerspanungsniveau, Qualitätssystemen, Lieferfähigkeit und der Distanz zum Endkunden ab — und diese Variablen zählen weit mehr als „welches Land“.
„Ostverschiebung“ ist eine Fehlinterpretation: Europa betreibt regionale Arbeitsteilung
„Die Ostverschiebung der europäischen Fertigung“ ist in den letzten Jahren zu einer gängigen Formel geworden. Wer sie aber nur als „deutsche Fabriken ziehen nach Polen und Tschechien“ liest, übersieht, was sich in der europäischen Lieferkette tatsächlich verändert.
Die treffendere Beschreibung lautet: Die europäische Industrie wächst zu einer stärker transnationalen regionalen Arbeitsteilung heran. Deutschland bleibt eines der wichtigsten Automobil- und Industriezentren Europas, während Polen, Tschechien und die übrigen mittel- und osteuropäischen Länder mehr von den Produktions-, Komponenten- und Lieferketten-Ebenen übernehmen. ACEA-Daten zeigen, dass Mittel- und Osteuropa inzwischen rund ein Drittel der EU-Fahrzeugproduktion ausmacht und rund zwei Millionen Arbeitsplätze entlang der gesamten Automobil-Wertschöpfungskette stellt.
Das bedeutet: Die europäische Fertigung bewegt sich von einem vergleichsweise konzentrierten Produktionsmodell hin zu einem stärker verteilten, stärker grenzüberschreitenden und stärker kollaborativen Netzwerk. Für den Druckguss gilt das in besonderem Maße: Ein einziges Aluminium-Automobilkomponenten-Projekt kann die Produktentwicklung und Kundenfreigabe in Deutschland durchlaufen, Gießen und Zerspanung in Tschechien oder Polen ausführen, die Montage in einem weiteren europäischen Land abschließen und schließlich Fahrzeughersteller und Tier-1-Zulieferer in Deutschland, Frankreich oder Spanien beliefern. Die Grenze einer Lieferkette ist nicht mehr identisch mit der Grenze eines Staates.
Die nächste Runde des Druckguss-Wettbewerbs dreht sich nicht um Tonnage, sondern um Systeme
Elektrofahrzeuge schreiben die Produktstruktur der europäischen Druckgussbranche neu. Elektrische Antriebssysteme, Batteriesysteme, Thermomanagement-Systeme und Karosserie-Strukturteile tragen weiterhin eine harte Nachfrage nach Aluminium-Gussteilen; Druckguss, große Strukturteile, Integrationsguss und automatisierte Produktion verändern die Wettbewerbsweise traditioneller Druckguss-Unternehmen.
Das bedeutet aber nicht, dass jeder europäische Druckgießer kopfüber in den großformatigen Integrationsguss stürmt. Für die breite Masse der kleinen und mittleren Unternehmen dreht sich der realistischere Wettbewerb weiterhin um eine Handvoll Dinge: Gießstabilität und Prozesskontrolle, Werkzeug- und Produktengineering, Zerspanungs- und Nachbearbeitungskompetenz, flexible Kleinserien- und Variantenfertigung, Qualitätsrückverfolgung und Kundenreaktion sowie die Fähigkeit zur Koordination mit Fahrzeugherstellern und Tier-1-Zulieferern.
Die Chance Polens und Tschechiens beruht also nicht auf dem einen Boom des „großformatigen Integrationsgusses“. Sie beruht weit mehr auf der anhaltenden, kontinuierlichen Nachfrage nach Aluminium-Gussteilen im gesamten Komponentenfertigungs-System.
Was das für chinesische Zulieferer bedeutet
Für chinesische Druckgießer verdient der Aufstieg Polens und Tschechiens Aufmerksamkeit — doch es gibt keinen Grund, ihn vorschnell als „chinesische Fertigung wird durch europäische Fertigung ersetzt“ zu lesen.
Beide operieren unter sehr unterschiedlichen Wettbewerbsbedingungen. Chinesische Unternehmen verfügen über starke industrielle Grundlagen bei der Größe von Druckgussanlagen, im Werkzeugbau, in der Vollständigkeit der Lieferkette, bei der Automatisierungsanwendung und in der Erfahrung mit Elektrofahrzeug-Produkten. Der eine reale Burggraben der mittel- und osteuropäischen Zulieferer ist, dass sie näher an den europäischen Kunden sitzen und sich leichter in Europas lokales Produktionssystem integrieren.
Der künftige Wettbewerb wird daher kaum ein Nullsummenspiel „europäische Fertigung gegen chinesische Fertigung“ sein. Er wird eine Neukombination aus Kosten, Technologie, Lieferung, Kundenreaktion und Lieferketten-Koordination sein. Für chinesische Druckguss-Unternehmen verschiebt sich der Wettbewerb auf dem europäischen Markt zugleich von „kannst du produzieren“ hin zu „kannst du europäische Kunden kontinuierlich bedienen“ — Vor-Ort-Kundenbetreuung, technische Kommunikation, Bearbeitung von Qualitätsproblemen, kaufmännische Koordination und grenzüberschreitendes Lieferketten-Management gewinnen an Gewicht.
Was sich an Polen und Tschechien ablesen lässt, ist ein Trend, der immer klarer wird: Die europäische Fertigung wird regionaler, und die europäische Lieferkette wird transnationaler. Der Wert dieser beiden Länder bestand nie nur in vergleichsweise wettbewerbsfähigen Arbeitskosten — er liegt darin, dass sie zu einem untrennbaren Teil des deutschen und westeuropäischen Fertigungssystems geworden sind.
Für die Druckgussbranche ist künftig nicht mehr nur zu beobachten, welches Land am schnellsten Kapazität aufbaut. Entscheidend ist, welche Länder neue Kundencluster ausbilden, welche Regionen neue Lieferketten-Knoten formen und wie diese Knoten miteinander koordinieren — das ist der eigentliche Aussichtspunkt, um zu verstehen, wohin sich der europäische Druckguss als Nächstes bewegt.
Für chinesische Fertigungsunternehmen geht es letztlich nicht nur um die Fähigkeit, „eine Produktionsbasis in Europa zu finden“, sondern um die Fähigkeit, die europäische Lieferkette zu lesen, in das europäische Kundensystem einzutreten und über eine grenzüberschreitende Kette hinweg stabile Belieferung und lokale Reaktionsfähigkeit zu liefern.
Die Veränderung der europäischen Fertigung ist am Ende keine einfache Wanderung von West nach Ost. Sie wächst zu einem stärker verteilten, stärker spezialisierten und stärker transnationalen Industrienetzwerk heran — und Polen und Tschechien sind zufällig die beiden klarsten Fenster, durch die sich dieser Wandel beobachten lässt.
Datenquellen: ACEA-Daten zu Beschäftigung und Produktion der Automobilfertigung, Polnische Agentur für Investitionen und Handel (PAIH) — Investitions- und Exportdaten, Germany Trade & Invest (GTAI) — Handelsdaten für tschechische Fahrzeugteile. Einige Zahlen sind branchenübliche Größenschätzungen.