
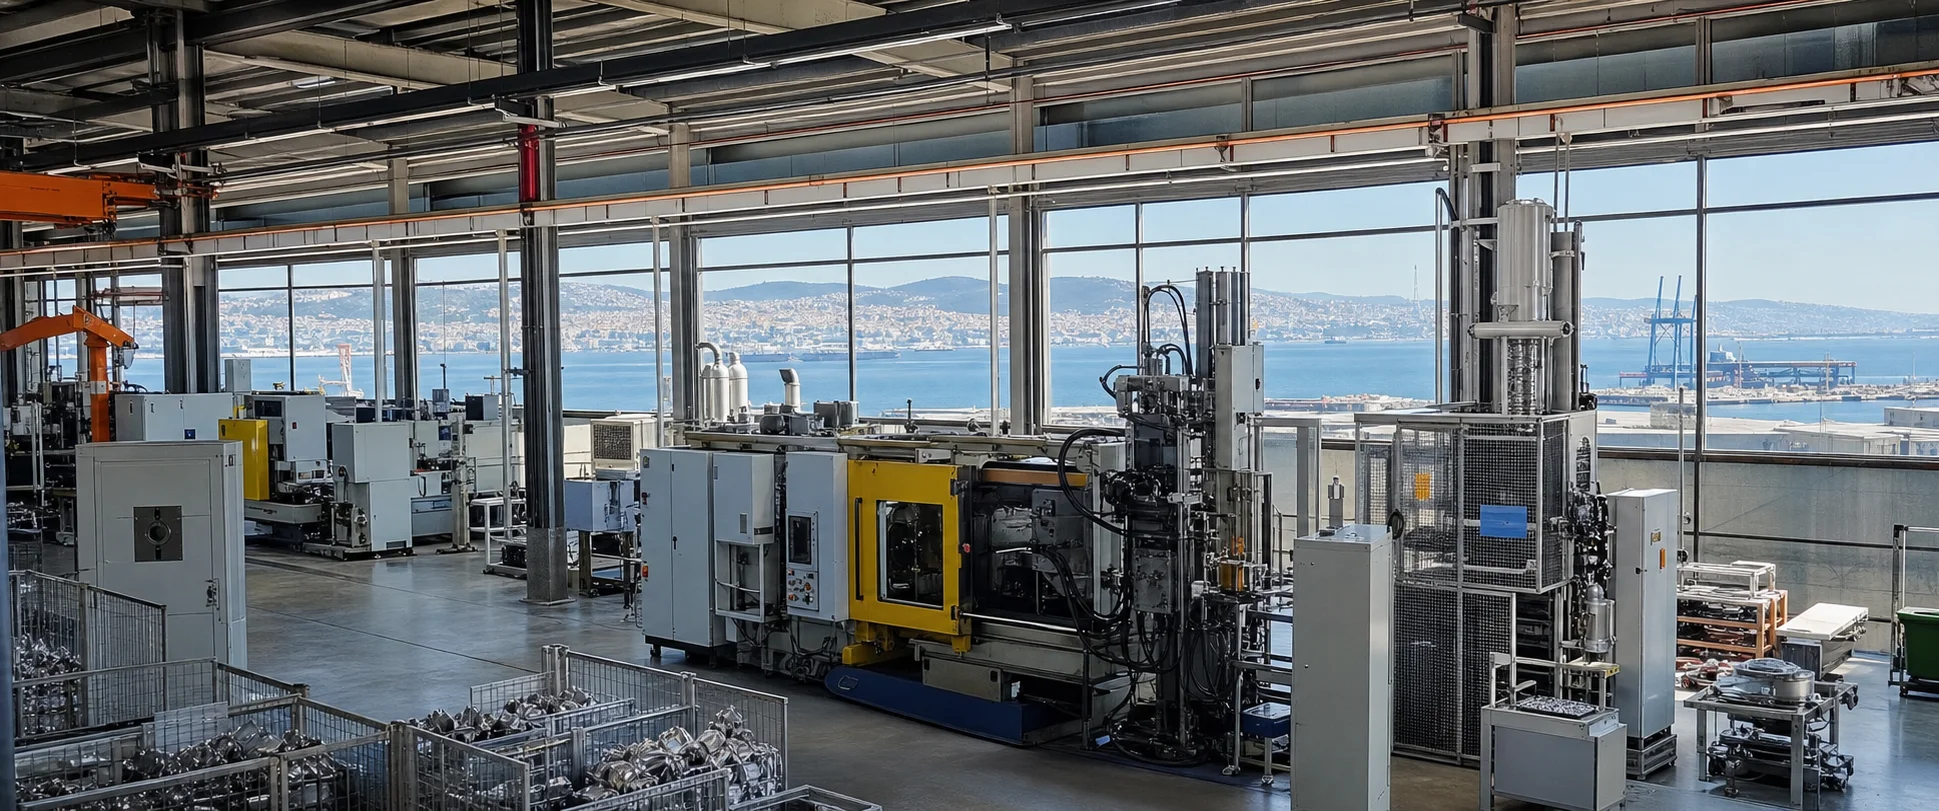
Würde man die europäische Druckguss-Industrie als Gravitationskarte zeichnen, läge ihr Schwerpunkt vor einem Jahrzehnt nahezu unumstritten über Süddeutschland und Norditalien — dort die dichtesten Gießerei-Cluster, die ausgereiftesten Automobil-Lieferketten, das tiefste angesammelte Prozesswissen. Zeichnet man diese Karte heute neu, zeigt sich eine sichtbare Verschiebung: Der Schwerpunkt wandert nach Osten, und der Punkt, an dem er sich am stärksten bewegt hat, liegt nicht in Polen und nicht in Tschechien. Er liegt in der Türkei.
Gemeinsam mit Deutschland und Italien zählt die Türkei inzwischen zu den drei größten Leichtmetall-Gießereistandorten Europas. Das ist keine Prognose mehr, sondern eine Tatsache, die längst aus den Kapazitätsdaten hervortritt. Die Türkei zu verstehen bedeutet jedoch, nicht beim Wort „billig“ stehenzubleiben. Was wirklich Beachtung verdient, ist die Entwicklung des Landes zu einem neuen Fertigungsknoten in der Umstrukturierung der europäischen Lieferkette — nicht bloß ein einfaches Ziel für verlagerte Kapazitäten, sondern eine zusammengesetzte Industrieplattform, die zugleich Ausrüstungsinvestitionen, Talentdichte und institutionelle Vorteile aufbaut.
1. Kosten sind nicht alles — die Wettbewerbsstruktur der Türkei im Detail
Die Wettbewerbsfähigkeit der Türkei wird meist auf einen einzigen Satz verdichtet: „Weil es billig ist.“ Die Wirklichkeit ist vielschichtiger.
Beginnen wir mit der Energie. Die Abhängigkeit der Türkei von russischem Pipeline-Gas ist weit geringer als die Deutschlands. Die TANAP-Pipeline aus Aserbaidschan, mehrere LNG-Importterminals — darunter das 2023 in Betrieb genommene FSRU-Terminal im Golf von Saros — sowie grenzüberschreitende Pipelines mit dem Iran und dem Irak ergeben zusammen einen bemerkenswert diversifizierten Importmix. Während der Energiekrise 2022–2023 stiegen auch die türkischen Industriestrompreise, doch der relative Anstieg lag deutlich unter dem der europäischen Kernländer. Für den Aluminium-Druckguss, bei dem Strom rund 15–20 % der Produktionskosten ausmacht, ist dieser Abstand keine Rundungsdifferenz.
Dann sind da Arbeit und Währung. Die türkischen Fertigungslohnkosten liegen bei etwa einem Fünftel bis einem Viertel der deutschen — doch eine leicht übersehene Variable ist das Qualifikationsniveau. Die Türkei verfügt über den drittgrößten Fertigungsarbeitsmarkt Europas, nur hinter Deutschland und Italien. Und weil das Land seit Jahrzehnten europäische Automobil-OEMs beliefert, ist ein großer Teil seiner Facharbeiter und Ingenieure bereits mit den europäischen Produktionsrhythmen, Qualitätsdokumentationssystemen und Kommunikationsnormen vertraut. Das ist kein Markt, den man von null anlernen muss.
Der Wechselkurs ist ein zweischneidiges Schwert. Seit 2020 hat die Lira gegenüber dem Euro um mehr als 60 % abgewertet und den türkischen Exporteuren damit einen enormen Preispuffer verschafft — während sie zugleich die Kosten importierter Rohstoffe in die Höhe treibt, und ein nennenswerter Teil des im türkischen Druckguss eingesetzten Primäraluminiums wird importiert. Der Punkt ist: Die türkische „Billigkeit“ ist nicht konstant. Bricht die Lira ein, weitet sich der Exportpreisvorteil aus, doch zugleich frisst der Importkostendruck die Marge auf. Die klugen türkischen Gießereien spekulieren nicht auf den Wechselkurs — sie sichern ihn ab.
Auch die Geografie ist für sich genommen ein Vorteil. Von Istanbul nach Stuttgart, dem Herzen der deutschen Automobilindustrie, sind es rund 2.500 Kilometer über Land — drei bis vier Tage per Lkw. Stellt man dem den sechs- bis achtwöchigen Zyklus aus Seefracht und Zollabfertigung von China nach Europa gegenüber, ist der Unterschied in der Reaktionsgeschwindigkeit in einer JIT-Lieferkette der Unterschied zwischen Leben und Tod. Hinzu kommt die Zollunion zwischen der Türkei und der EU — türkische Industriegüter gelangen zollfrei in die EU —, sodass die Türkei sowohl in logistischer als auch in handelsinstitutioneller Hinsicht beinahe den Status eines halben EU-Mitgliedstaats genießt.
2. Wer kauft, wer fertigt — die Struktur von Nachfrage und Angebot
Das Wachstum der türkischen Druckgussbranche ist keine isolierte Angebotsgeschichte. Auch die Nachfrageseite verstärkt sich strukturell.
Die Automobilindustrie ist der absolute Motor und macht über 60 % der türkischen Druckguss-Nachfrage aus. Die Türkei ist selbst ein bedeutender Automobilhersteller — rund 1,35 Millionen Fahrzeuge im Jahr 2024, womit sie Europas fünftgrößter Fahrzeugproduzent ist. Ford Otosan, das Gemeinschaftsunternehmen von Ford und Koç, betreibt von Kocaeli aus Fords größte Nutzfahrzeug-Produktionsbasis in Europa. Das Bursa-Werk von Oyak Renault zählt zu den größten Auslandswerken der Renault-Gruppe. Und Tofaş, ein Joint Venture mit Stellantis, beliefert von Bursa aus die Kernprodukte der Marke Fiat für Ost- und Südeuropa. In all diesen Lieferketten stecken bereits massenhaft Druckgussteile, und der Anteil, den türkische Gießereien innerhalb dieser Ketten auf sich vereinen, wächst rasant.
BYD ist die auffälligste neue Variable. Im Juli 2024 unterzeichnete BYD mit der türkischen Regierung eine Investitionsvereinbarung von rund einer Milliarde Dollar zum Bau eines Komplettfahrzeug-Werks mit einer Jahreskapazität von 150.000 Einheiten. Die Logik ist durchsichtig: Über die Zollunionsbeziehung der Türkei zur EU die Antisubventionszölle der EU auf chinesische Elektrofahrzeuge umgehen. Für die Druckgussbranche bedeutet BYDs Eintritt in die Türkei jedoch mehr als ein weiteres Montagewerk. Er bedeutet, dass eine ganze chinesische Automobil-Zulieferkette beginnt, ihrem OEM zu folgen. Druckgussteile sind sperrig und teuer im Transport, was ihnen einen natürlichen Sog zur lokalen Fertigung verleiht. Erreicht BYDs türkisches Werk erst einmal Volumen, dürfte ihm ein Cluster von Druckguss-Zulieferern in die umliegende Region folgen.
Auch die Angebotsseite sendet eigene Signale. Kutluk Döküm, eines der größten türkischen Druckguss-Unternehmen, übernahm die etablierte deutsche Gießerei Teutoguss GmbH — ein türkisches Unternehmen, das eine deutsche Gießerei zurückkauft, vor einem Jahrzehnt noch undenkbar. Das ist nicht bloß eine Kapitalgeschichte; es bedeutet, dass türkische Gießereien bei Technologieaufnahme, Kundennetzwerken und Managementfähigkeit eine Schwelle überschritten haben. Gleichzeitig steht die größte türkische Druckgussmaschine kurz vor der Fertigstellung — eine offizielle Tonnage wurde nicht genannt, doch die Branche beobachtet genau, ob dies den ersten Schritt des Landes ins Gigacasting markiert.
3. Der Marmara-Korridor: das industrielle Rückgrat des türkischen Druckgusses
Die türkische Druckgussbranche konzentriert sich stark entlang des Industriekorridors an der Marmaraküste — von Istanbul ostwärts über Kocaeli und Sakarya und südwärts bis Bursa. Dieser Streifen vereint über 60 % der druckgussbezogenen Unternehmen des Landes auf sich.
Kocaeli (İzmit) ist der Kernmotor des Korridors. Als eine der bedeutendsten Industriestädte der Türkei bündelt sie eine dichte Masse an Automobilzuliefer-, Metallverarbeitungs- und Chemieunternehmen. Ihre Gießereien sind tendenziell größer — dreihundert bis achthundert Beschäftigte sind üblich —, und ihre Spezialisierung nähert sich bereits südeuropäischem Niveau. Bursa hingegen liegt nahe an den OEMs — Oyak Renault und Tofaş sind beide hier ansässig — und hat einen auf Automobil-Druckgussteile ausgerichteten Cluster ausgebildet. Die europäische Seite Istanbuls, einschließlich des Industriegebiets İkitelli, neigt zu kleineren und mittleren Gießereien sowie zur Präzisionsbearbeitung und bedient eine breitere industrielle Basis.
Weiter im anatolischen Hinterland sind Konya und Izmir zwei weitere erwähnenswerte Knoten. Konyas traditionelle Stärke liegt im Guss für Landmaschinen und Industrieausrüstung, und in den letzten Jahren hat die Stadt begonnen, in den Aluminium-Druckguss vorzustoßen. Izmir profitiert von seinem Ägäis-Hafen und ist ausgeprägt exportorientiert, mit Kunden vor allem auf dem Balkan und in Südeuropa.
Der türkische Gießereiverband TÜDÖKSAD spielt eine aktive Koordinierungsrolle. Die ALUEXPO, die alle zwei Jahre stattfindende Aluminium-Fachmesse in Istanbul, ist zu einem festen Termin im europäischen NE-Metall-Guss-Kalender geworden — die Ausgabe 2025 zog mehr als 300 Aussteller an. Das allein ist ein Signal: Die türkische Gussbranche hat den Aufstieg vom „regionalen Zulieferer“ zum „internationalen Akteur“ vollzogen.
4. Was das für chinesische Zulieferer bedeutet
Für chinesische Druckgießer und Maschinenbauer ist die Türkei zugleich Wettbewerber und Kanal.
Der Wettbewerbsdruck ist real. Im mittleren und unteren Aluminiumsegment — Strukturhalterungen, Motorgehäuse, Pumpendeckel — verfügen türkische Gießereien über Logistikgeschwindigkeit, Zollvorteile und Kommunikationsnähe innerhalb der EU, die chinesische Zulieferer kurzfristig nicht erreichen können. Bittet man einen deutschen Tier-1, zwischen „chinesischem Import plus sechs Wochen Seefracht plus CBAM-Kohlenstoffkosten“ und „türkischer Beschaffung plus vier Tage per Lkw plus null Zoll“ zu wählen, neigt sich die Waage eindeutig Letzterem zu.
Doch die Kooperationsseite bietet womöglich noch mehr Raum. Erstens der Ausrüstungsmarkt. Türkische Gießereien rüsten ihre Kapazitäten in großem Stil auf — neue Druckgusszellen, Automatisierungsanlagen, Prüfsysteme —, und genau das ist das Zeitfenster, auf das chinesische Druckgussmaschinen-Hersteller warten. Haitian hat sich bereits in Italien etabliert, und das Händlernetz von LK deckt die Türkei ab, doch noch hat sich keine chinesische Druckgussmaschinen-Marke auf dem türkischen Markt dominant positioniert.
Zweitens die Verschachtelung der Lieferketten. Wenn BYD und andere chinesische Automobilhersteller — auch Chery prüft ein türkisches Werk — in die Türkei eintreten, können chinesische Druckguss-Zulieferer, die der Strategie „Zulieferer folgt dem OEM“ folgen, eine Fertigungsbasis innerhalb der EU-Zollunion aufbauen und von dort aus chinesische und europäische OEMs gleichermaßen bedienen. Dieses Szenario hat sich in Südostasien, in Thailand, bereits abgespielt; die türkische Variante fügt lediglich die Variable der Zollunion hinzu.
Drittens könnte die Türkei zu einem Baustein einer CBAM-Strategie werden. Chinesische Aluminium-Druckgussteile, die direkt in die EU exportiert werden, sehen sich stetig steigenden Kohlenstoffkosten gegenüber. Ein Schmelz-Guss-Bearbeitungs-Fußabdruck in der Türkei — mit kohlenstoffarmen Aluminiumbarren aus China oder lokaler Beschaffung — kann jedoch unter der Identität „Made in Turkey“ in die EU eintreten und einen Teil dieser Kohlenstoffkostenstruktur optimieren. Die Türkei treibt selbst einen Kohlenstoffgrenzausgleich auf ETS-Pilotbasis voran, das Fenster bleibt also nicht ewig offen, doch der Zeitraum 2026–2028 ist realistisch für eine Positionierung.
5. Wo die Decke liegt
Die Wachstumsgeschichte des türkischen Druckgusses hat eine Decke, und so zu tun, als gäbe es sie nicht, lässt sie nicht verschwinden.
Die makroökonomische Volatilität ist die offensichtlichste Unsicherheit. Die türkische Jahresinflation überstieg zwischen 2022 und 2024 die Marke von 80 % und pendelte sich 2025 bei rund 40 % ein — immer noch ein Wert, der langfristigen Investitionsentscheidungen feindlich gesinnt ist. Auch die anhaltende Abwertung der Lira verzerrt trotz aller Exportvorteile die Unternehmensbilanzen: Ein Exporteur, der in Euro verdient und in Dollar ausgibt, profitiert, eine überwiegend ins Inland verkaufende Gießerei nicht unbedingt.
Die Qualitätsdecke ist eine weitere Realität. Türkische Gießereien verbessern ihre Prozessfähigkeit rasch, doch bei hochpräzisen Gussteilen — EV-Batteriegehäusen mit anspruchsvollen Dichtheitsanforderungen oder Präzisionsstrukturteilen mit Toleranzen von ±0,05 mm und enger — liegen sie weiterhin hinter den Spitzenbetrieben in Deutschland und Italien. Das ist weniger eine Fähigkeits- als eine Erfahrungslücke. Deutsche Werke fertigen diese Teile seit dreißig Jahren; türkische Werke seit fünf. Zeit ist eine Sedimentgröße, die sich nicht komprimieren lässt.
Politisch wird die EU-Türkei-Zollunion seit ihrer Unterzeichnung 1995 immer wieder auf eine „Modernisierung“ hin diskutiert, doch die Verhandlungen kommen nur langsam voran. Die Ausweitung auf Dienstleistungen und Landwirtschaft sowie die Aufnahme von Bestimmungen zum öffentlichen Beschaffungswesen scheitern wiederholt an der Zypernfrage und an der türkischen Innenpolitik. Ein substanzieller Rückschritt der Zollunion ist nicht das Basisszenario — die Wahrscheinlichkeit ist heute gering, lässt sich aber nicht ausschließen —, und träte er ein, würde die institutionelle Dividende der türkischen Fertigung in die EU deutlich schrumpfen.
Schließlich bleibt der Südosten der Türkei eine aktive Erdbebenzone. Das Erdbeben von Kahramanmaraş 2023 traf vor allem Textil- und Agrarregionen statt des Druckguss-Kerns, legte jedoch eine strukturelle Schwäche der türkischen Industriegeografie offen: Die hohe geografische Konzentration der Cluster ist zugleich Stärke und Risiko.
Die Geschichte der türkischen Druckgussbranche handelt nicht von einem „billigeren Europa“. Sie handelt von einem neuen Fertigungsknoten, der sich in eine neu gezeichnete europäische Lieferketten-Karte einfügt. Er bringt Kostenvorteile, einen institutionellen Kanal und rasch wachsende Kapazitäten mit — und zugleich makroökonomische Volatilität, eine Qualitätsdecke und politische Reibung. Für die chinesische Druckgussbranche lautet die Frage nicht, ob die Türkei „gut“ oder „schlecht“ ist. Sie lautet: Die Türkei hat bereits einen unumkehrbaren Pfeil auf die Lieferketten-Karte gezeichnet.
Datenquellen: TÜDÖKSAD-Branchenbriefings, WFO Global Foundry Census, NürnbergMesse EUROGUSS-Daten, GIESSEREI-Magazin, Foundry Planet-Branchenberichterstattung, CAEF European Foundry Association sowie öffentliche Fahrzeugproduktions- und Investitionsdaten. Einige Zahlen sind branchenübliche Größenschätzungen.